Sono Patrik Janovjak e, in questa edizione, desidero presentarmi a voi nel mio nuovo ruolo di CIO di CIC (Svizzera). Da molti anni, nel mio lavoro, mi occupo di mercati finanziari, rischi, opportunità di rendimento e psicologia degli investitori. Da giovane, lavorando come analista finanziario nel settore automobilistico, ho scoperto la mia passione per le automobili e ancora oggi il mio cuore batte per i motori. Che si tratti di V8 o EV, l’importante è raggiungere le massime prestazioni! I veicoli e i motori mi affascinano non soltanto per la loro potenza, ma anche per il modo in cui i diversi componenti interagiscono tra loro. La potenza va dosata, la tecnologia deve essere affidabile e anche il motore più performante ha bisogno di una vettura all’altezza.
Per me, questa è una descrizione sorprendentemente calzante del nostro lavoro di gestione patrimoniale. E infatti, sui mercati finanziari non manca mai il dinamismo. Liquidità, nuove tecnologie, programmi politici, euforia per determinati settori o prospettive di guadagni rapidi possono spingere le quotazioni vertiginosamente al rialzo. Ma, come nel caso di un’auto sportiva, non ci si deve chiedere solo in quanti secondi passa da 0 a 100 km/h. È altrettanto importante che i freni funzionino, che gli pneumatici abbiano la pressione corretta e che chi la guida mantenga la lucidità anche a 200 km/h.
Nel nostro lavoro non vengono premiati coloro che spingono più forte sull’acceleratore, bensì chi comprende i rischi, costruisce il proprio portafoglio in modo equilibrato e mantiene la stabilità alla guida anche sui fondi più audaci. Investire rimane l’arte di ponderare opportunità e rischi in modo intelligente e disciplinato. La diversificazione, ovvero la distribuzione dei rischi d’investimento, non è quindi un banale dispositivo di sicurezza, bensì piuttosto l’assetto ben equilibrato di un portafoglio. Il suo valore si apprezza, infatti, soprattutto quando la strada si fa improvvisamente più difficile.
Nella newsletter CIC Perspectives, il mio team ed io desideriamo fornire regolarmente approfondimenti sulle dinamiche dei mercati finanziari. In questo numero trattiamo temi quali la politica monetaria delle banche centrali, la tenuta dell’economia, l’aumento dei prezzi al consumo e le prospettive dei mercati azionari. Il nostro obiettivo è offrirvi una valutazione chiara e comprensibile, dando anche uno sguardo sotto il cofano.
Sarò lieto di intraprendere questo viaggio insieme a voi.
Patrik Janovjak
CIO
Prospettive per l’economia nazionale
Nel secondo trimestre 2026 l’economia svizzera ha registrato una netta accelerazione della crescita. Il prodotto interno lordo, depurato dagli effetti degli eventi sportivi, è aumentato dell’1,5% rispetto al trimestre precedente. La Svizzera ha così registrato la crescita trimestrale più sostenuta da fine 2021. Il principale motore della crescita è stato il settore chimico-farmaceutico. Anche in altri settori, tuttavia, si è delineato un quadro più favorevole. A questo sviluppo potrebbe aver contribuito anche il lieve indebolimento del franco svizzero. Per il secondo semestre è prevedibile una normalizzazione della crescita, poiché gli impulsi provenienti dall’industria farmaceutica dovrebbero rimanere volatili e una parte dell’aumento delle esportazioni è stata influenzata da effetti straordinari e dall’anticipazione di alcuni flussi commerciali. Il quadro attuale indica tuttavia una solida situazione di partenza per l’economia svizzera, come conferma anche il recente miglioramento degli indicatori congiunturali. Le aspettative di crescita per l’intero anno si attestano ora all’1,7%. Ciononostante, l’economia orientata all’esportazione continua a essere esposta a un contesto internazionale incerto e i rischi congiunturali rimangono elevati.
I prezzi del petrolio diventano una prova di resistenza per l’economia mondiale
Le persistenti tensioni in Medio Oriente stanno pesando sempre più sulla situazione macroeconomica. In questo contesto, il prezzo del petrolio funge da termometro della situazione attuale. È tuttavia determinante non solo il livello assoluto dei prezzi, ma anche la durata del periodo in cui questi rimangono elevati. Più a lungo i costi dell’energia rimarranno elevati, maggiore sarà il rischio che si trasferiscano sui prezzi dei servizi, sui salari e sulle aspettative d’inflazione.
Questi effetti di secondo impatto, ovvero un più ampio consolidamento di prezzi più elevati, sono più difficili da correggere e richiedono generalmente più tempo. L’evoluzione futura dipenderà pertanto in larga misura dalla capacità dei prezzi dell’energia di stabilizzarsi nei prossimi mesi e dal fatto che i rischi geopolitici rimangano limitati. Se ciò avviene, gli effetti sull’economia si manifesteranno soprattutto sotto forma di una maggiore volatilità e di una pressione temporanea sui costi. Se, invece, i prezzi del petrolio e dell’energia dovessero rimanere elevati a lungo o continuare a salire, la situazione potrebbe trasformarsi in una seria prova di resistenza per la crescita, gli utili delle imprese e i progressi compiuti recentemente nella lotta all’inflazione. (muc)
Mercati
Ci sarà un rally di fine anno?
Dopo un settembre piuttosto difficile sui mercati azionari, nel quarto trimestre la nebbia dell’incertezza dovrebbe diradarsi almeno in parte. Tutto dipenderà dall’evoluzione della situazione in Medio Oriente e dalle ripercussioni sul prezzo del petrolio. Qualora si giungesse a un cessate il fuoco duraturo, il prezzo del petrolio crollerebbe e le aspettative d’inflazione, attualmente troppo elevate, verrebbero corrette. Le banche centrali potrebbero così tornare a una politica monetaria espansiva. Un simile contesto sarebbe molto favorevole alle azioni, determinerebbe un rally di fine anno e consentirebbe agli investitori di raggiungere nuovi massimi storici. (bae)
Azioni Svizzera
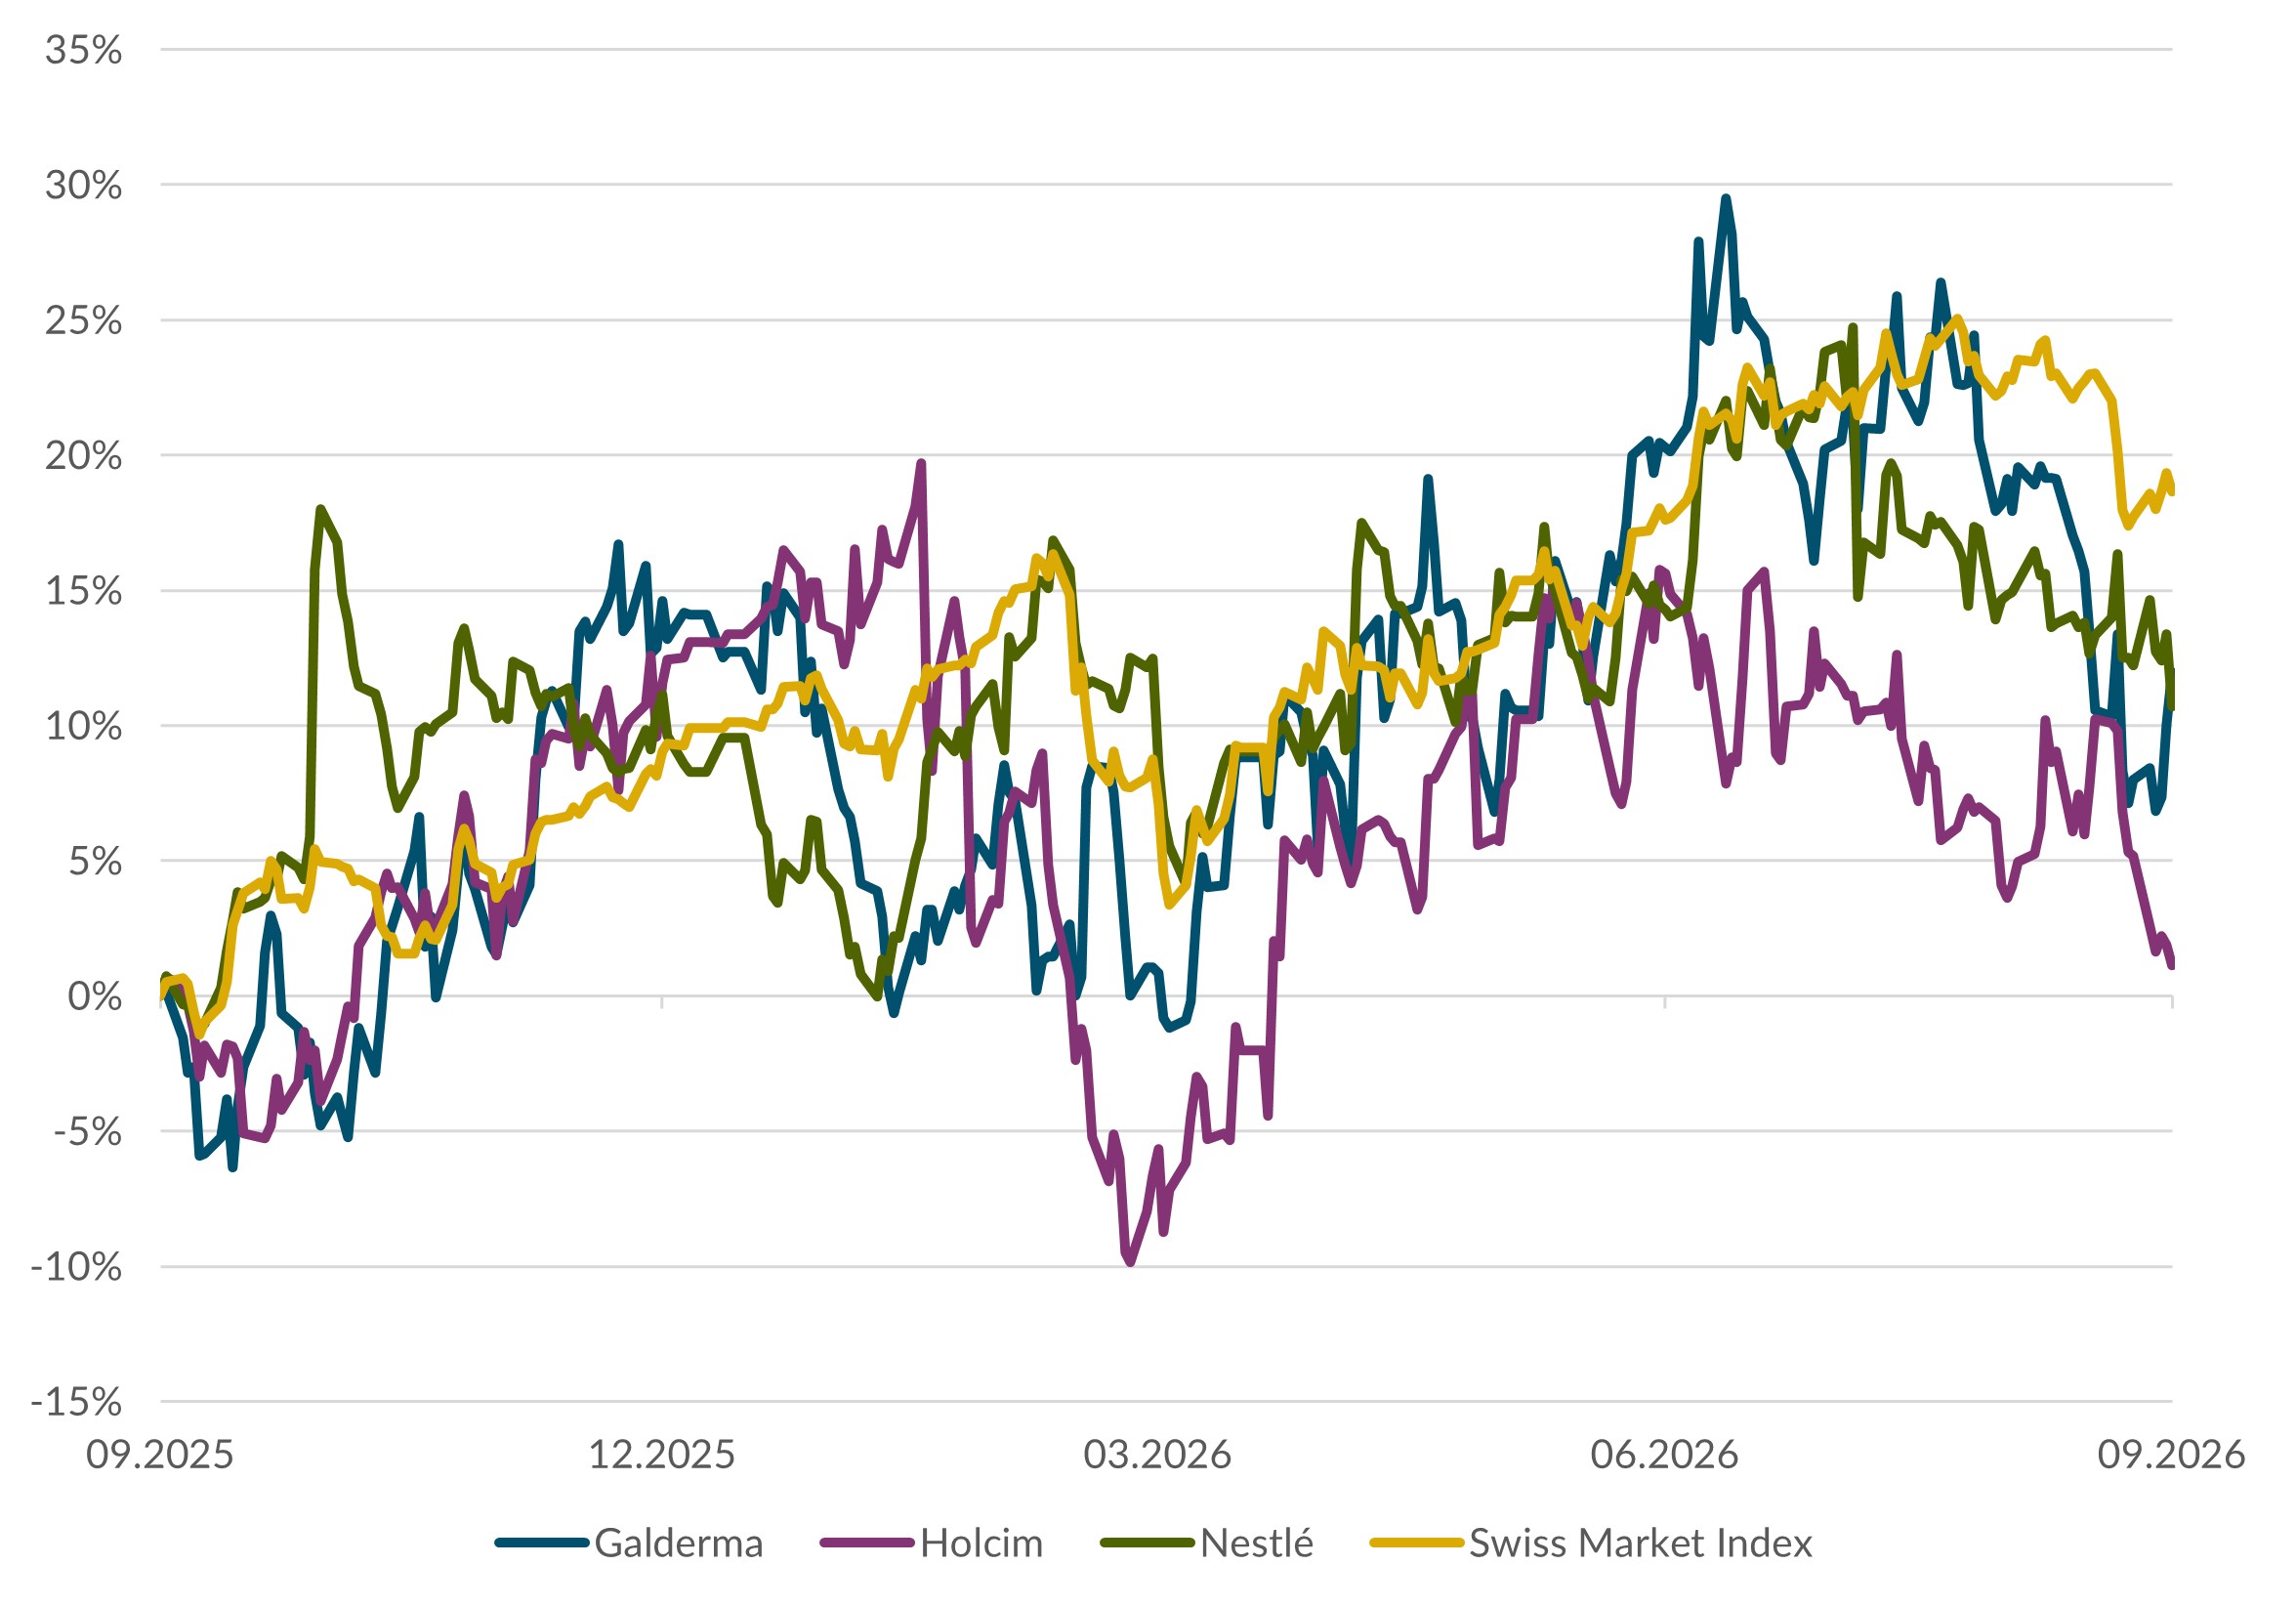
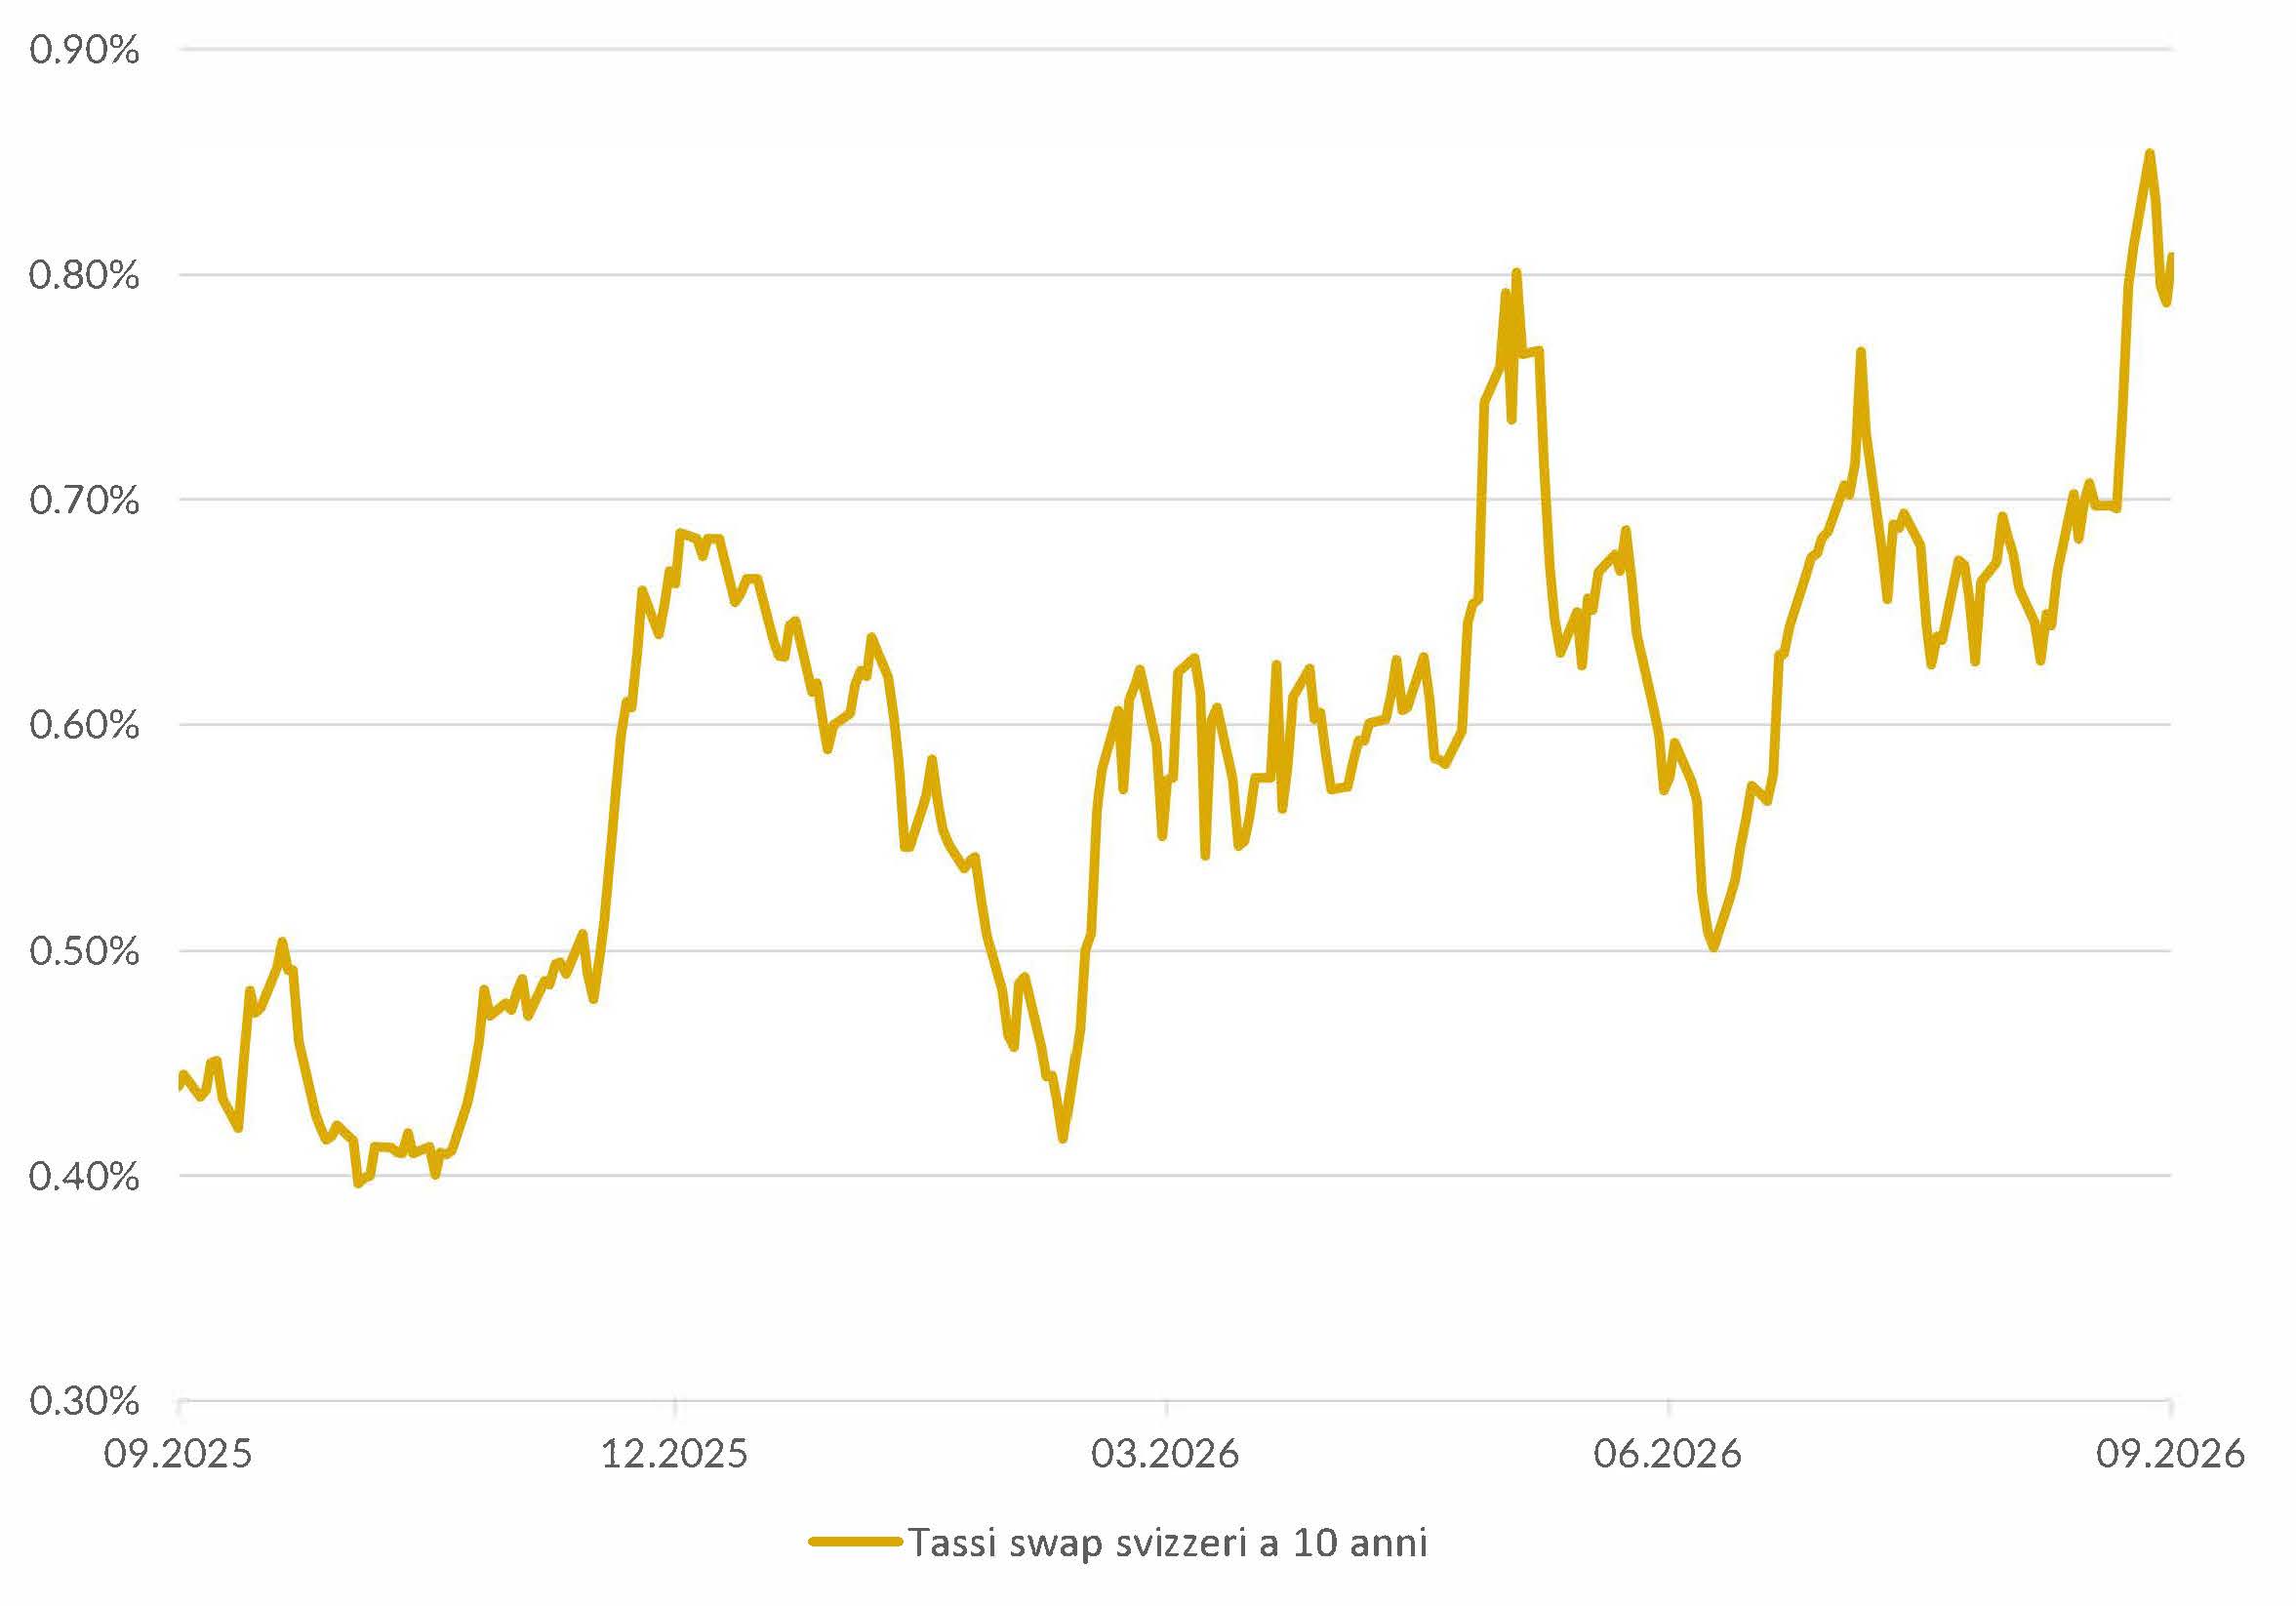
Poiché l’inflazione in Svizzera si mantiene tuttora nettamente al di sotto dell’obiettivo del 2% della Banca nazionale svizzera, quest’ultima mantiene invariata la propria politica dei tassi zero. Dato che le altre banche centrali hanno aumentato i loro tassi guida, il differenziale dei tassi è aumentato, determinando un lieve indebolimento del franco svizzero e questo avrà effetti positivi sugli utili delle imprese. Gli investimenti azionari in Svizzera non hanno alternative, considerato che il rendimento da dividendo è pari al 2,8%, rispetto allo 0,5% di un’obbligazione decennale della Confederazione. (bae)
Azioni Europa
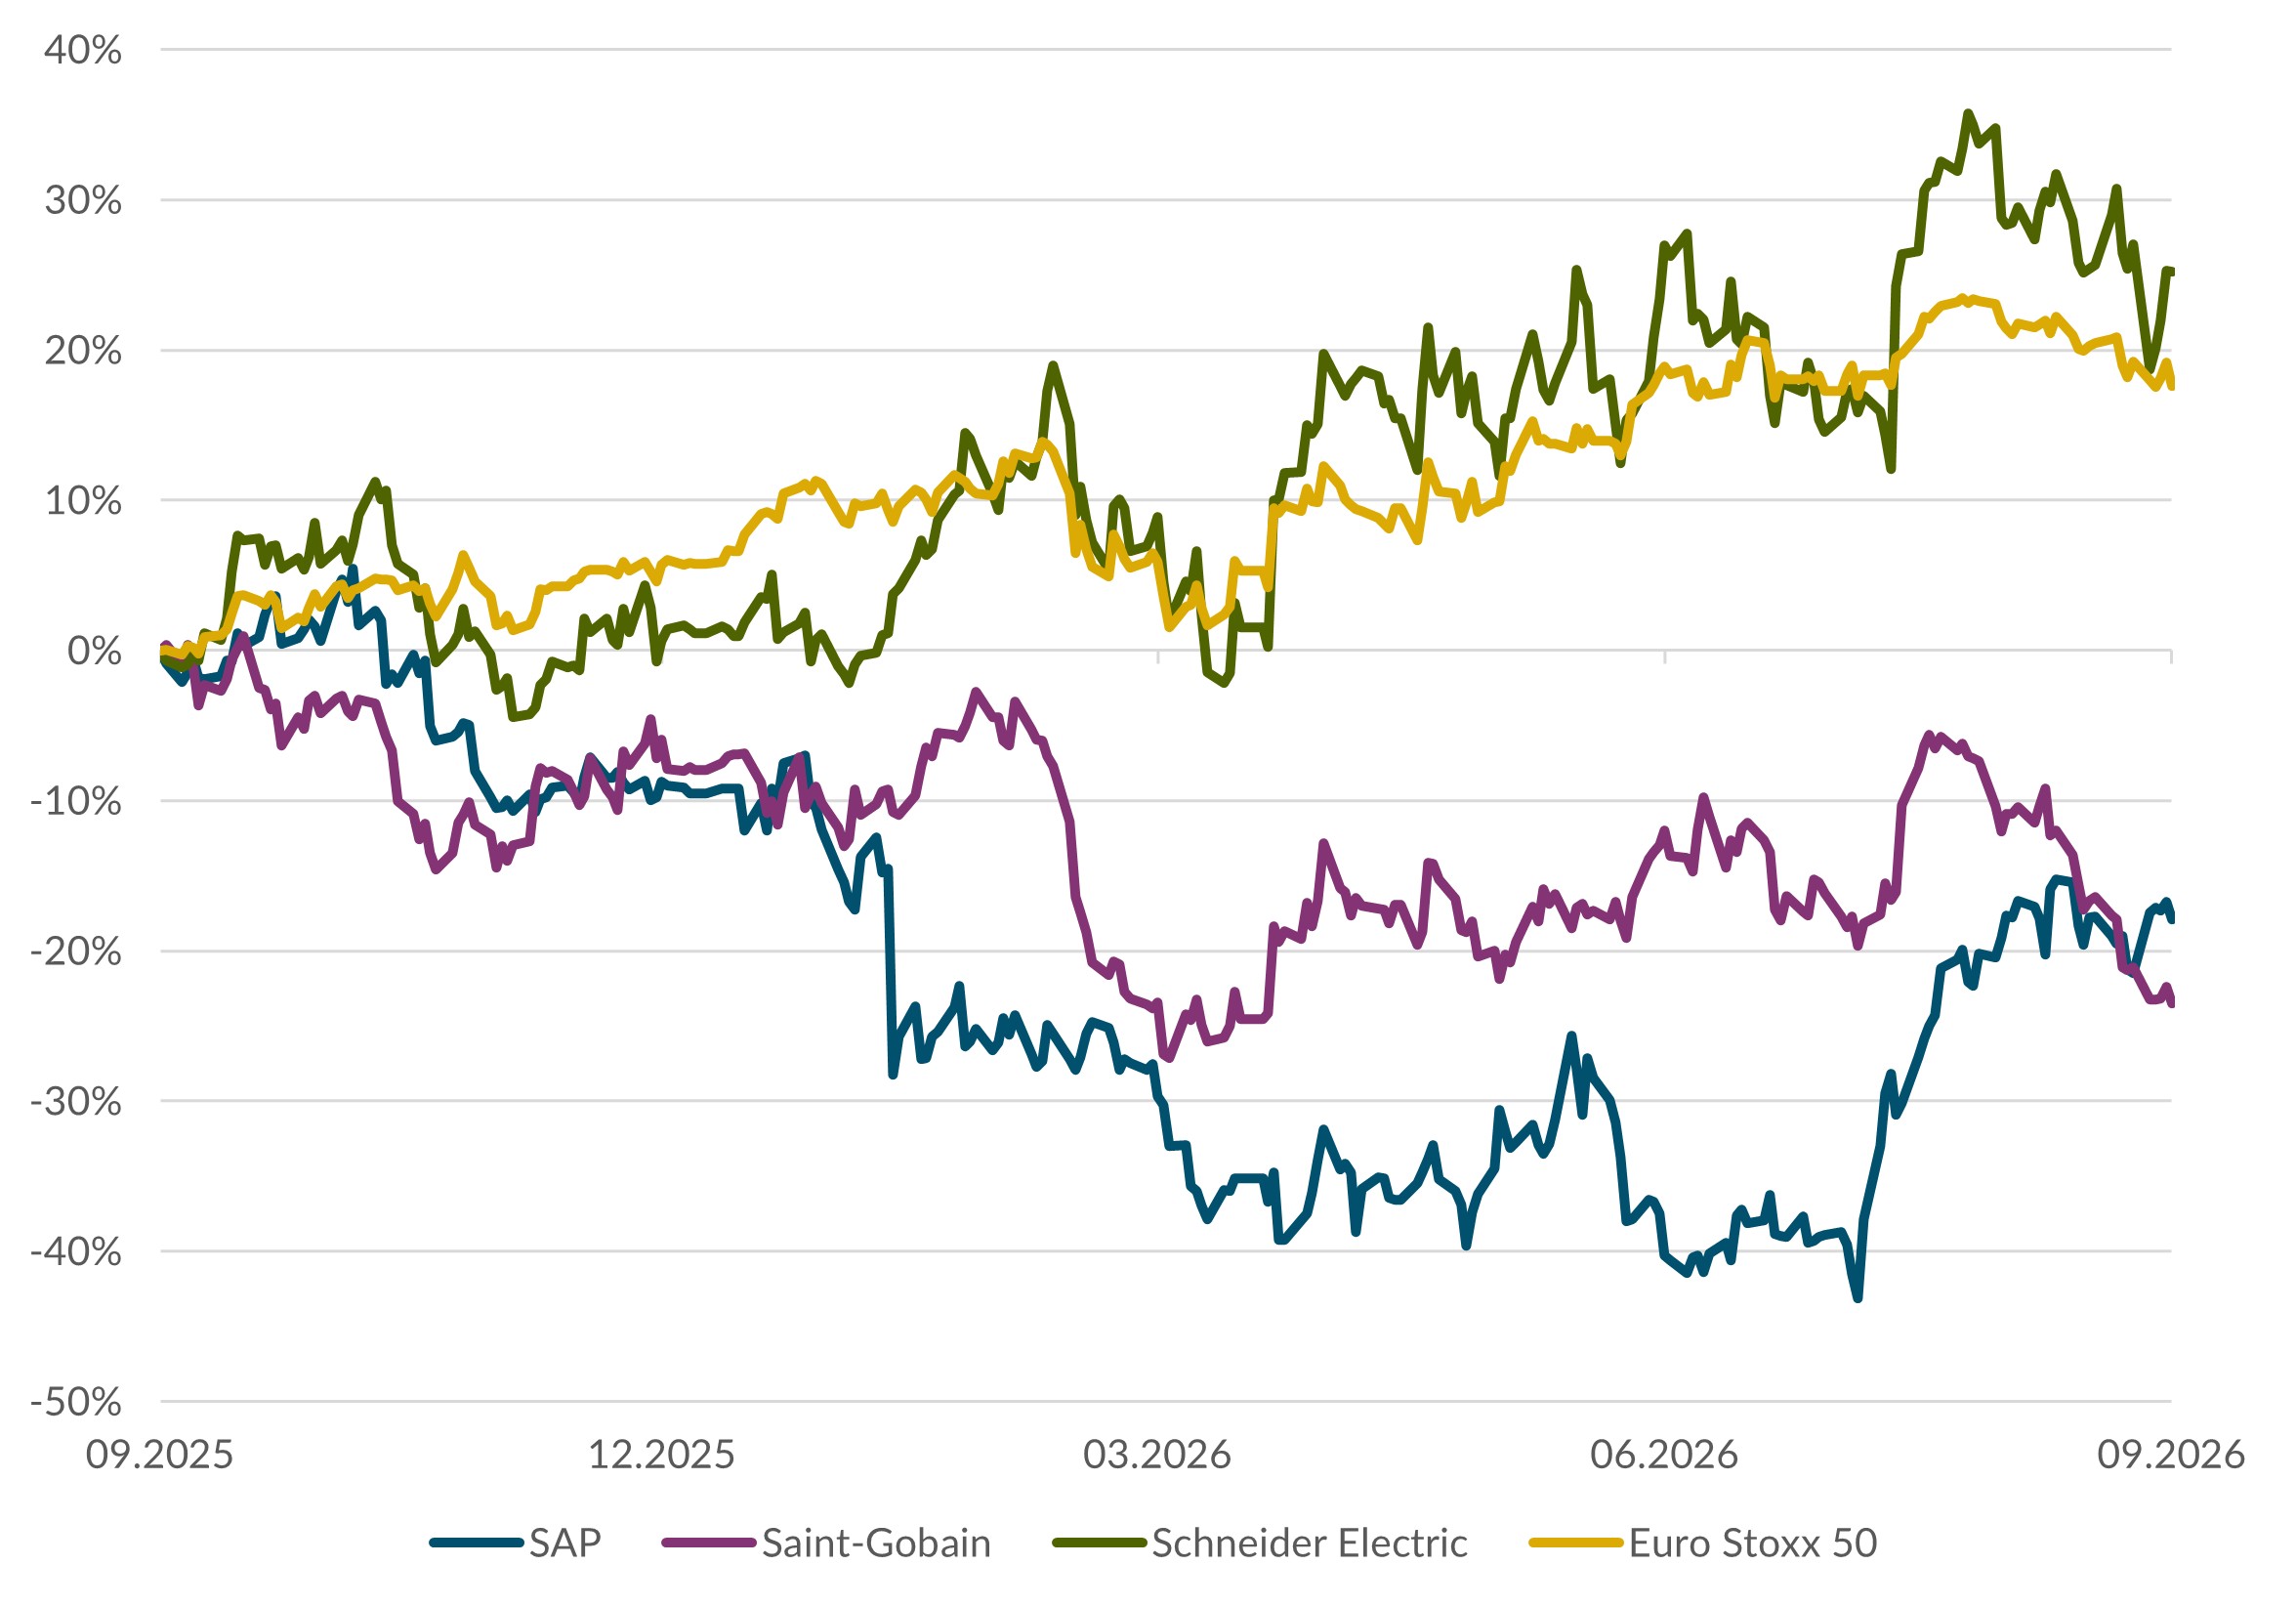
La Banca centrale europea ha già aumentato due volte i propri tassi guida quest’anno, portandoli al 2,5%, e, a fronte di un’inflazione persistentemente elevata, ha annunciato ulteriori rialzi dei tassi. D’altro canto, dopo anni di stagnazione, l’economia europea sembra finalmente tornare a una crescita moderata. Nel mutato contesto geopolitico, l’Europa deve reinventarsi e attuare rapidamente le riforme ormai necessarie. Poiché a questo punto la situazione non può che migliorare, manteniamo un giudizio positivo sulle azioni europee. (wan)
Azioni USA
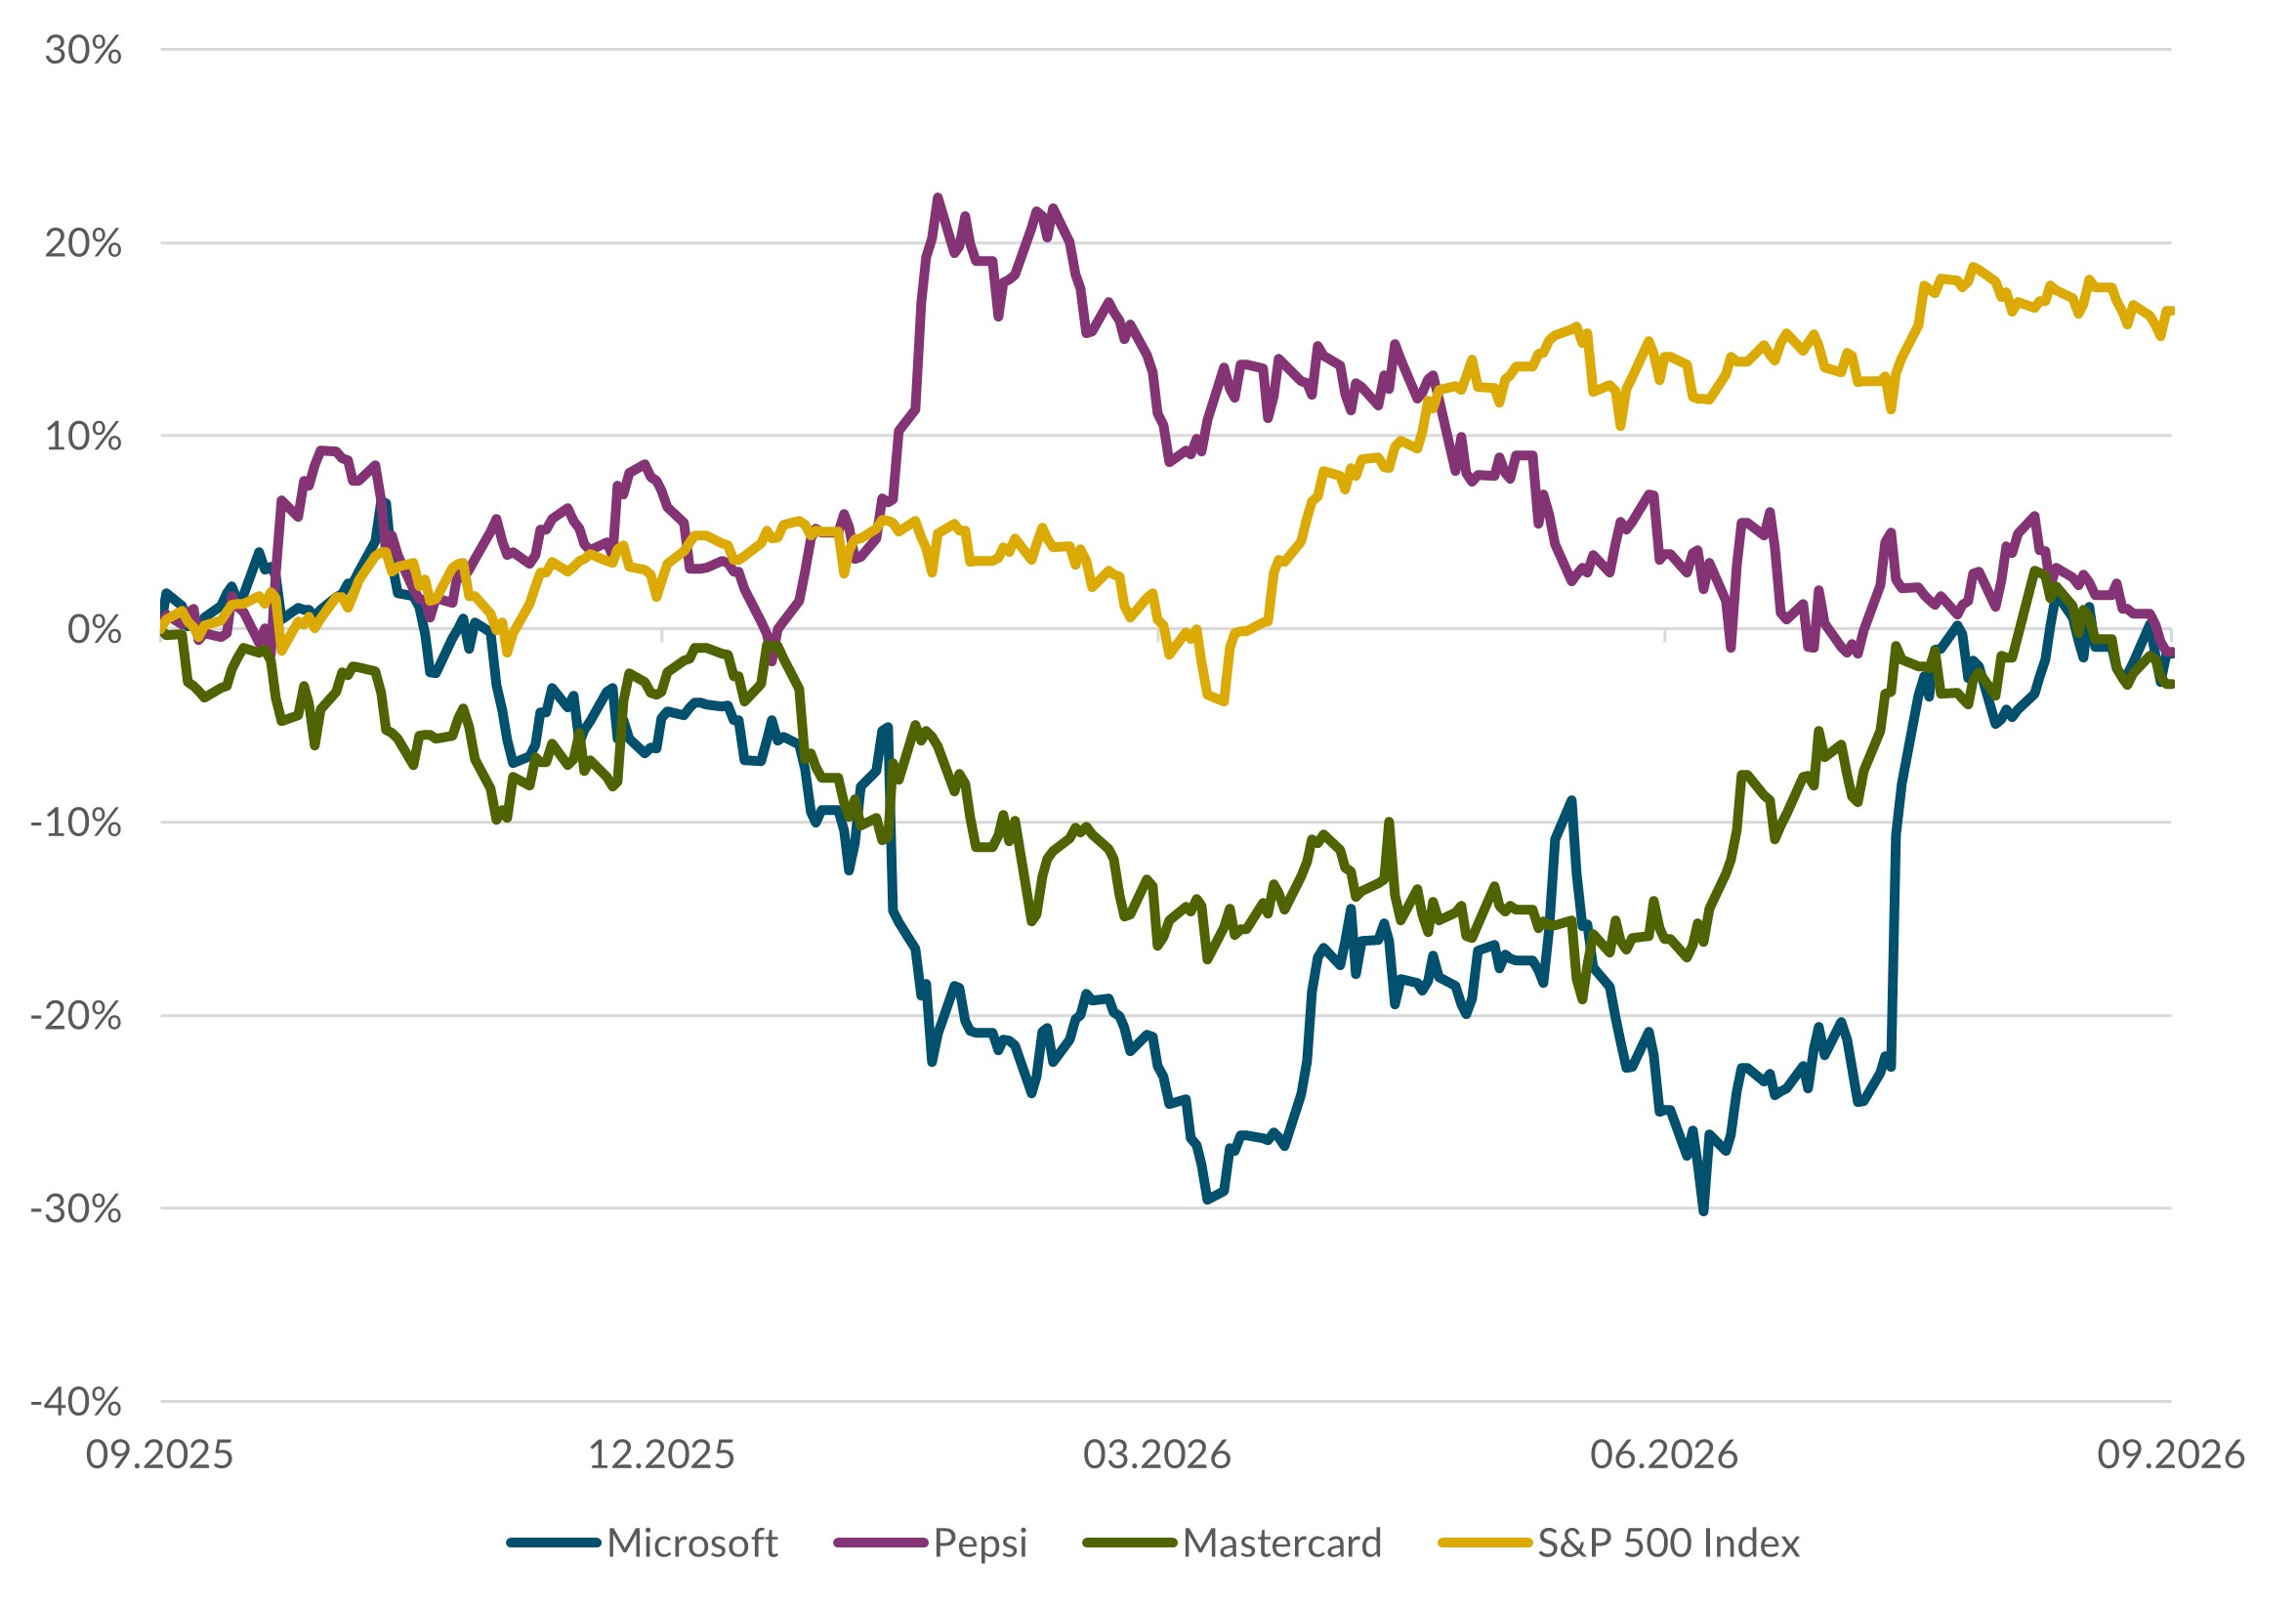
Dopo nove mesi, i mercati azionari statunitensi si attestano su livelli nettamente superiori rispetto a inizio anno, nonostante le tensioni geopolitiche, gli elevati prezzi del petrolio e i rialzi dei tassi a livello mondiale. I progressi e l’elevata domanda nel settore dell’intelligenza artificiale, unitamente ai solidi risultati semestrali delle imprese, hanno sostenuto il mercato. Anche nel quarto trimestre prevediamo una volatilità elevata. In passato, le elezioni di metà mandato negli Stati Uniti hanno spesso rappresentato un fattore positivo per i mercati azionari; tuttavia, stavolta pesa particolarmente la situazione in Medio Oriente. (amm)
Obbligazioni
Nel trimestre scorso i rendimenti sui mercati obbligazionari globali sono aumentati, in particolare sul segmento delle scadenze medie e lunghe. A determinare questo andamento sono stati i rischi d’inflazione legati ai prezzi dell’energia, che hanno rafforzato le aspettative di una politica monetaria più restrittiva in futuro. Inoltre, l’aumento dei premi per il rischio e dei premi a termine, riconducibile all’incremento dei disavanzi pubblici, ha esercitato un’ulteriore pressione al rialzo sui rendimenti. Anche l’elevato volume di emissioni da parte degli emittenti sovrani e delle aziende tecnologiche, volte a finanziare le infrastrutture per l’IA, ha favorito tale sviluppo.
Attualmente non si osserva un peggioramento generalizzato della solvibilità delle imprese. Il mercato è invece influenzato principalmente dai rischi legati ai tassi e all’offerta. L’attuale contesto dovrebbe determinare una volatilità ancora elevata sui mercati obbligazionari, favorendo un posizionamento su titoli con scadenze più brevi e un’elevata qualità creditizia. (muc)
Autori:
Marc Ammann (amm), Roger Baumann (bae), Carl Münzer (muc), Andreas Weiss (wan)
Informazioni importanti
Il presente documento costituisce pubblicità ai sensi della Legge sui servizi finanziari (LSerFi). Esso ha esclusivamente finalità d’informazione e di marketing. Le informazioni ivi contenute non costituiscono raccomandazioni individuali, offerte, sollecitazioni alla sottoscrizione di un mandato d'acquisto o di vendita di titoli o di altri strumenti d’investimento, né rappresentano una consulenza legale, fiscale o di altra natura. Eventuali previsioni o affermazioni contenute nel presente documento sono puramente indicative e possono essere modificate in qualsiasi momento e senza preavviso. Banca CIC (Svizzera) SA declina qualsiasi responsabilità per la completezza, l'affidabilità, la correttezza e l’aggiornamento delle presenti informazioni. Le affermazioni e le previsioni riferite al futuro si basano su ipotesi e stime attuali e non costituiscono quindi un indicatore affidabile per i risultati futuri. La banca declina qualsiasi responsabilità per eventuali danni connessi all’utilizzo delle informazioni e indicazioni fornite nel presente documento. Il presente documento non è frutto di un’analisi finanziaria e pertanto non deve rispettare le prescrizioni di legge in materia di indipendenza dell’analisi finanziaria. L’invio, l’introduzione o la diffusione del presente documento o di copie dello stesso negli Stati Uniti o la sua consegna alle cosiddette US Person (ai sensi della Regulation S dello US Securities Act del 1933) non sono consentiti. Ciò vale anche per altre giurisdizioni il cui ordinamento giuridico consideri tali operazioni una violazione.