Mein Name ist Patrik Janovjak, und ich freue mich, diese Ausgabe zu nutzen, um mich Ihnen als neuer CIO von CIC (Schweiz) vorzustellen. Beruflich beschäftige ich mich seit vielen Jahren mit Finanzmärkten, Risiken, Renditechancen und der Psychologie von Investoren. In meinen jungen Jahren entdeckte ich als Finanzanalyst für den Automobilsektor meine autophile Ader. Und noch heute schlägt mein Herz für alles, was sich bewegt. Vom V8 bis zum EV – Hauptsache, die Performance stimmt! Fahrzeuge und Motoren faszinieren mich nicht bloss wegen ihrer Leistung. Sie faszinieren mich wegen des Zusammenspiels. Kraft muss dosiert werden, Technik muss zuverlässig sein, und selbst das beste Triebwerk braucht ein gutes Fahrwerk.
Das ist für mich eine erstaunlich treffende Beschreibung unserer Arbeit als Vermögensverwalter. Tatsächlich mangelt es am Finanzmarkt nie an Dynamik. Liquidität, neue Technologien, politische Programme, Euphorie rund um bestimmte Branchen oder die Aussicht auf schnelle Gewinne können die Kurse spektakulär in die Höhe treiben. Doch wie bei einem Sportwagen stellt sich nicht nur die Frage, wie schnell er auf 100 km/h kommt. Entscheidend ist auch, ob die Bremsen funktionieren, die Reifen genug Druck haben und der Fahrer bei Tempo 200 noch einen klaren Kopf behält.
In unserer Arbeit werden nicht diejenigen belohnt, die am lautesten Gas geben. Belohnt werden diejenigen, die Risiken verstehen, ihr Portfolio ausgewogen konstruieren und auch dann am Steuer bleiben, wenn die Fahrt unruhig wird. Anlegen bleibt die Kunst, Chancen und Risiken intelligent und diszipliniert abzuwägen. Diversifikation, also die Streuung von Anlagerisiken, ist dabei kein langweiliges Sicherheitsfeature, sondern eher das gut abgestimmte Fahrwerk eines Portfolios. Man bemerkt seinen Wert nämlich besonders dann, wenn die Strasse plötzlich schlechter wird.
Im CIC Perspectives Newsletter möchten mein Team und ich Ihnen regelmässig Einblicke in die Dynamik des Finanzmarktes geben. In dieser Ausgabe stehen Themen wie die Geldpolitik der Zentralbanken, die anhaltend stabile Konjunktur, steigende Verbraucherpreise sowie die Aussichten für die Aktienmärkte im Fokus. Unser Ziel ist es, Ihnen eine klare und verständliche Einschätzung zu vermitteln, einschliesslich eines Blicks unter die Motorhaube.
Ich freue mich auf die gemeinsame Fahrt.
Patrik Janovjak
CIO
Volkswirtschaftliche Perspektiven
Die Schweizer Wirtschaft hat im zweiten Quartal 2026 deutlich an Dynamik gewonnen. Das sporteventbereinigte Bruttoinlandprodukt stieg gegenüber dem Vorquartal um 1,5 %. Damit verzeichnete die Schweiz das stärkste Quartalswachstum seit Ende 2021. Der wichtigste Wachstumstreiber war die chemisch-pharmazeutische Industrie. Aber auch in anderen Sektoren zeichnete sich ein günstigeres Bild ab. Dazu dürfte auch der etwas schwächere Schweizer Franken beigetragen haben.
Für das zweite Halbjahr ist mit einer Normalisierung zu rechnen, da die Impulse aus der Pharmaindustrie volatil bleiben dürften und Teile des Exportanstiegs durch Sondereffekte sowie durch vorgezogene Handelsströme beeinflusst worden sind. Das aktuelle Bild spricht jedoch für eine robuste Ausgangslage der Schweizer Wirtschaft, was auch die zuletzt beobachtete Aufhellung der Konjunkturindikatoren unterstreicht. Die Wachstumserwartungen für das Gesamtjahr liegen nun bei 1,7 %. Nichtsdestotrotz sieht sich die Exportwirtschaft einem weiterhin unsicheren internationalen Umfeld ausgesetzt und die Konjunkturrisiken bleiben hoch.
Ölpreise werden zum Belastungstest für die Weltwirtschaft
Die anhaltenden Spannungen im Nahen Osten entwickeln sich zunehmend zu einem makroökonomischen Belastungsfaktor. Der Ölpreis fungiert dabei wie ein Fieberthermometer der aktuellen Lage. Entscheidend ist jedoch nicht allein das absolute Preisniveau, sondern auch die Dauer, während der die Preise erhöht bleiben. Je länger die Energiekosten hoch sind, desto grösser ist das Risiko, dass sie auf Dienstleistungspreise, Löhne und Inflationserwartungen übergreifen.
Solche Zweitrundeneffekte bzw. eine breitere Verfestigung höherer Preise sind schwieriger zu korrigieren und nehmen für gewöhnlich mehr Zeit in Anspruch. Der weitere Verlauf hängt deshalb wesentlich davon ab, ob sich die Energiepreise in den kommenden Monaten stabilisieren und die geopolitischen Risiken begrenzt bleiben. Gelingt dies, dürften sich die wirtschaftlichen Auswirkungen vor allem in höherer Volatilität und temporärem Kostendruck zeigen. Bleiben Öl- und Energiekosten hingegen dauerhaft hoch oder steigen sie weiter, könnte sich die Situation zu einem ernsthaften Belastungstest für Wachstum, Unternehmensgewinne und die zuletzt erzielten Fortschritte bei der Inflationsbekämpfung entwickeln. (muc)
Märkte
Gibt es eine Jahresendrallye?
Nach einem eher schwierigen Börsenmonat September sollte sich der Nebel der Ungewissheit im vierten Quartal zumindest teilweise auflösen. Alles hängt von der weiteren Entwicklung im Nahen Osten und den Auswirkungen auf den Ölpreis ab. Sollte es zu einem nachhaltigen Waffenstillstand kommen, wird der Ölpreis kollabieren und die zu hohen Inflationserwartungen werden korrigiert. Die Zentralbanken könnten somit wieder zu einer expansiven Geldpolitik zurückkehren. Ein solches Umfeld wäre sehr positiv für Aktien, würde eine Jahresendrally auslösen und den Investoren neue Allzeithöchststände bescheren. (bae)
Aktien Schweiz
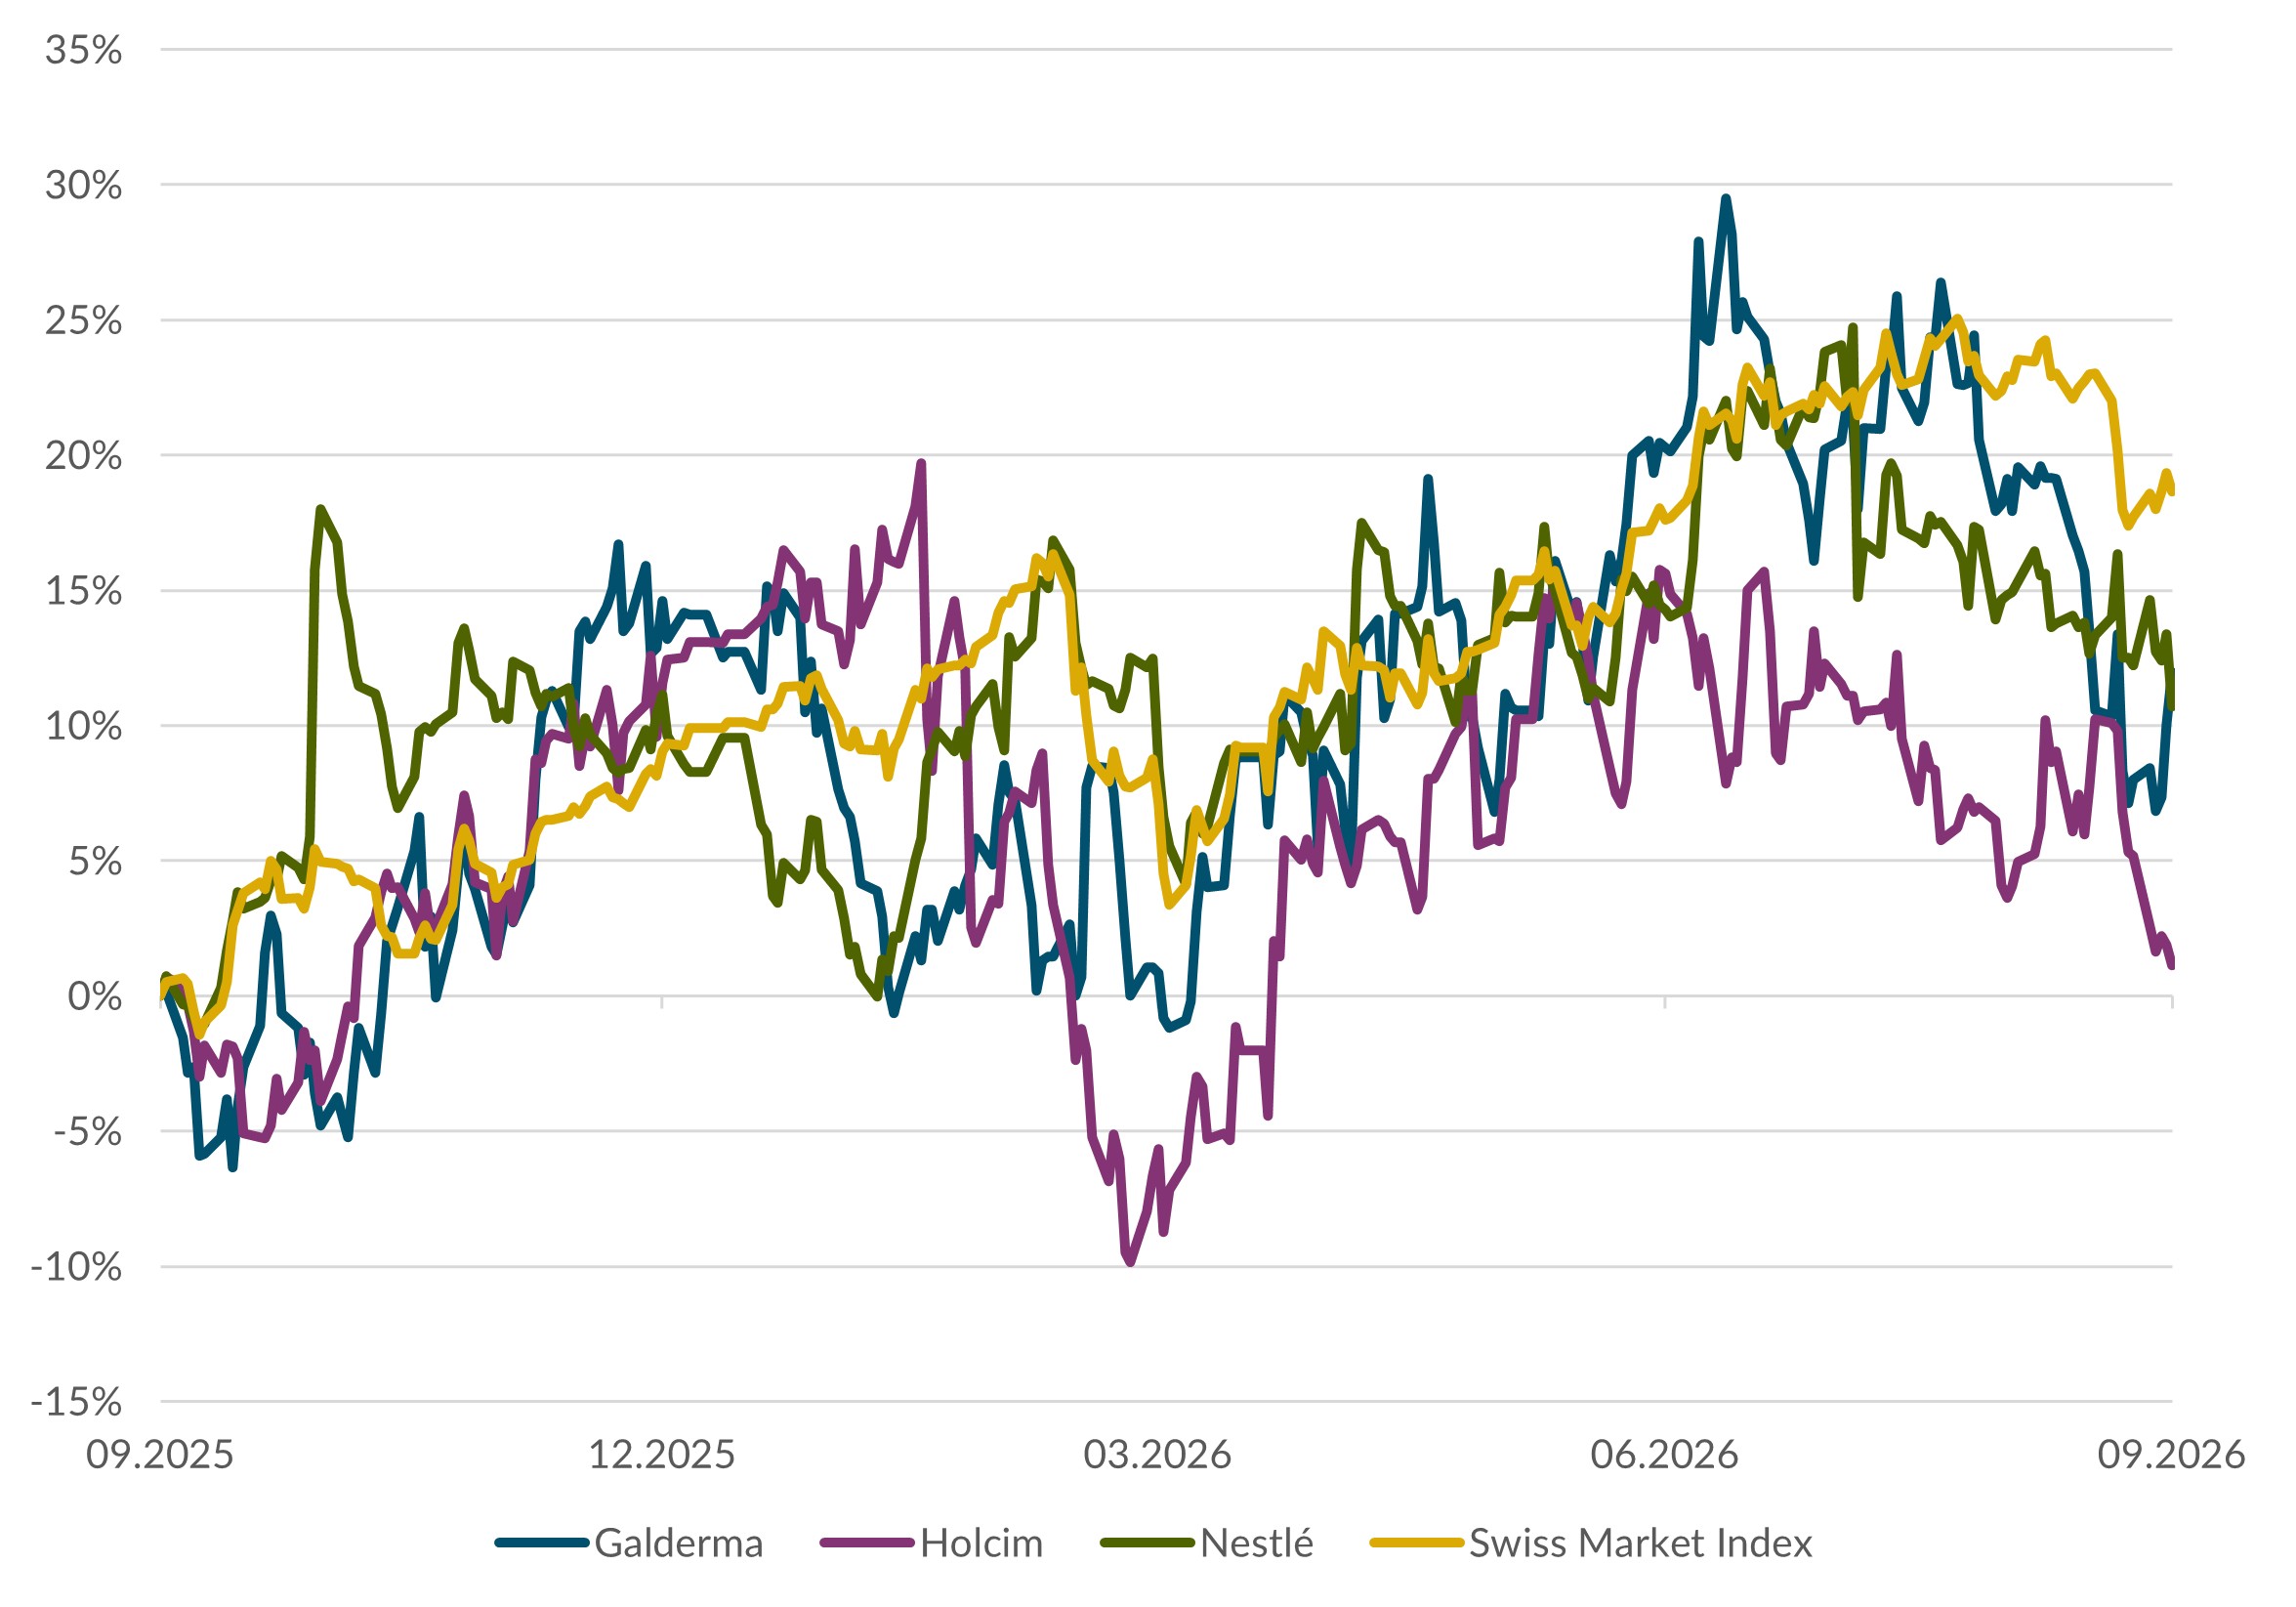
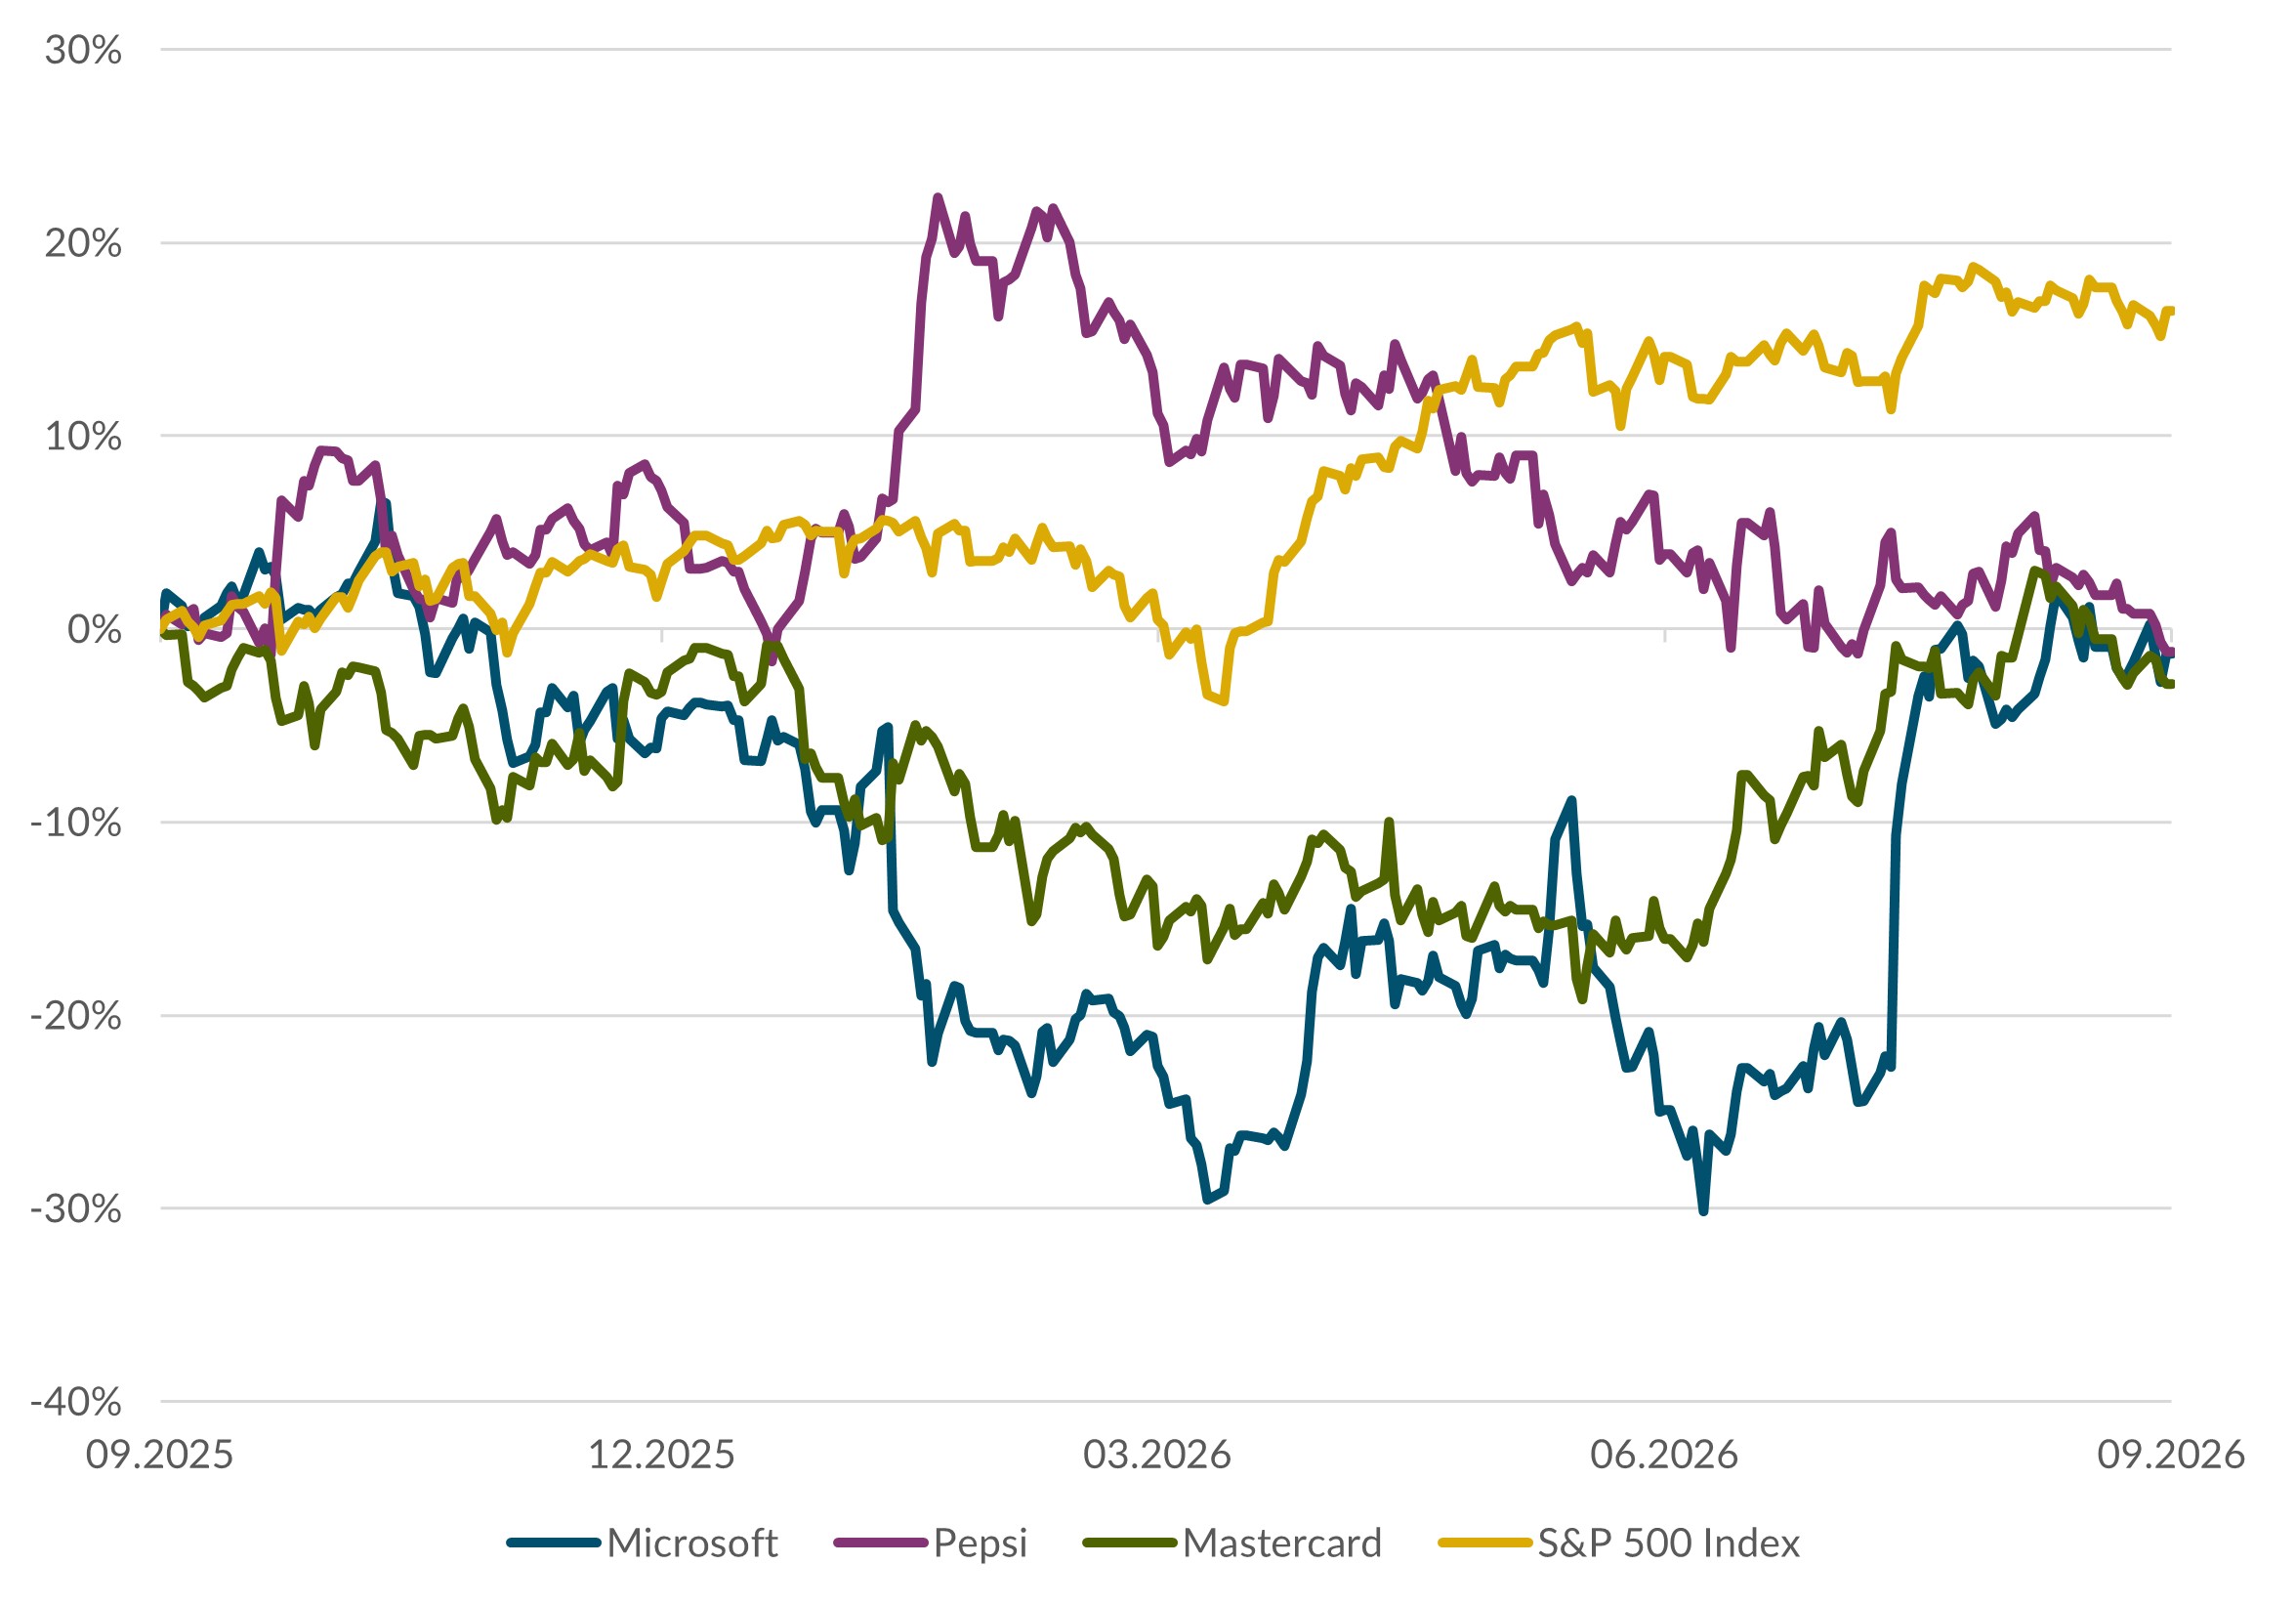
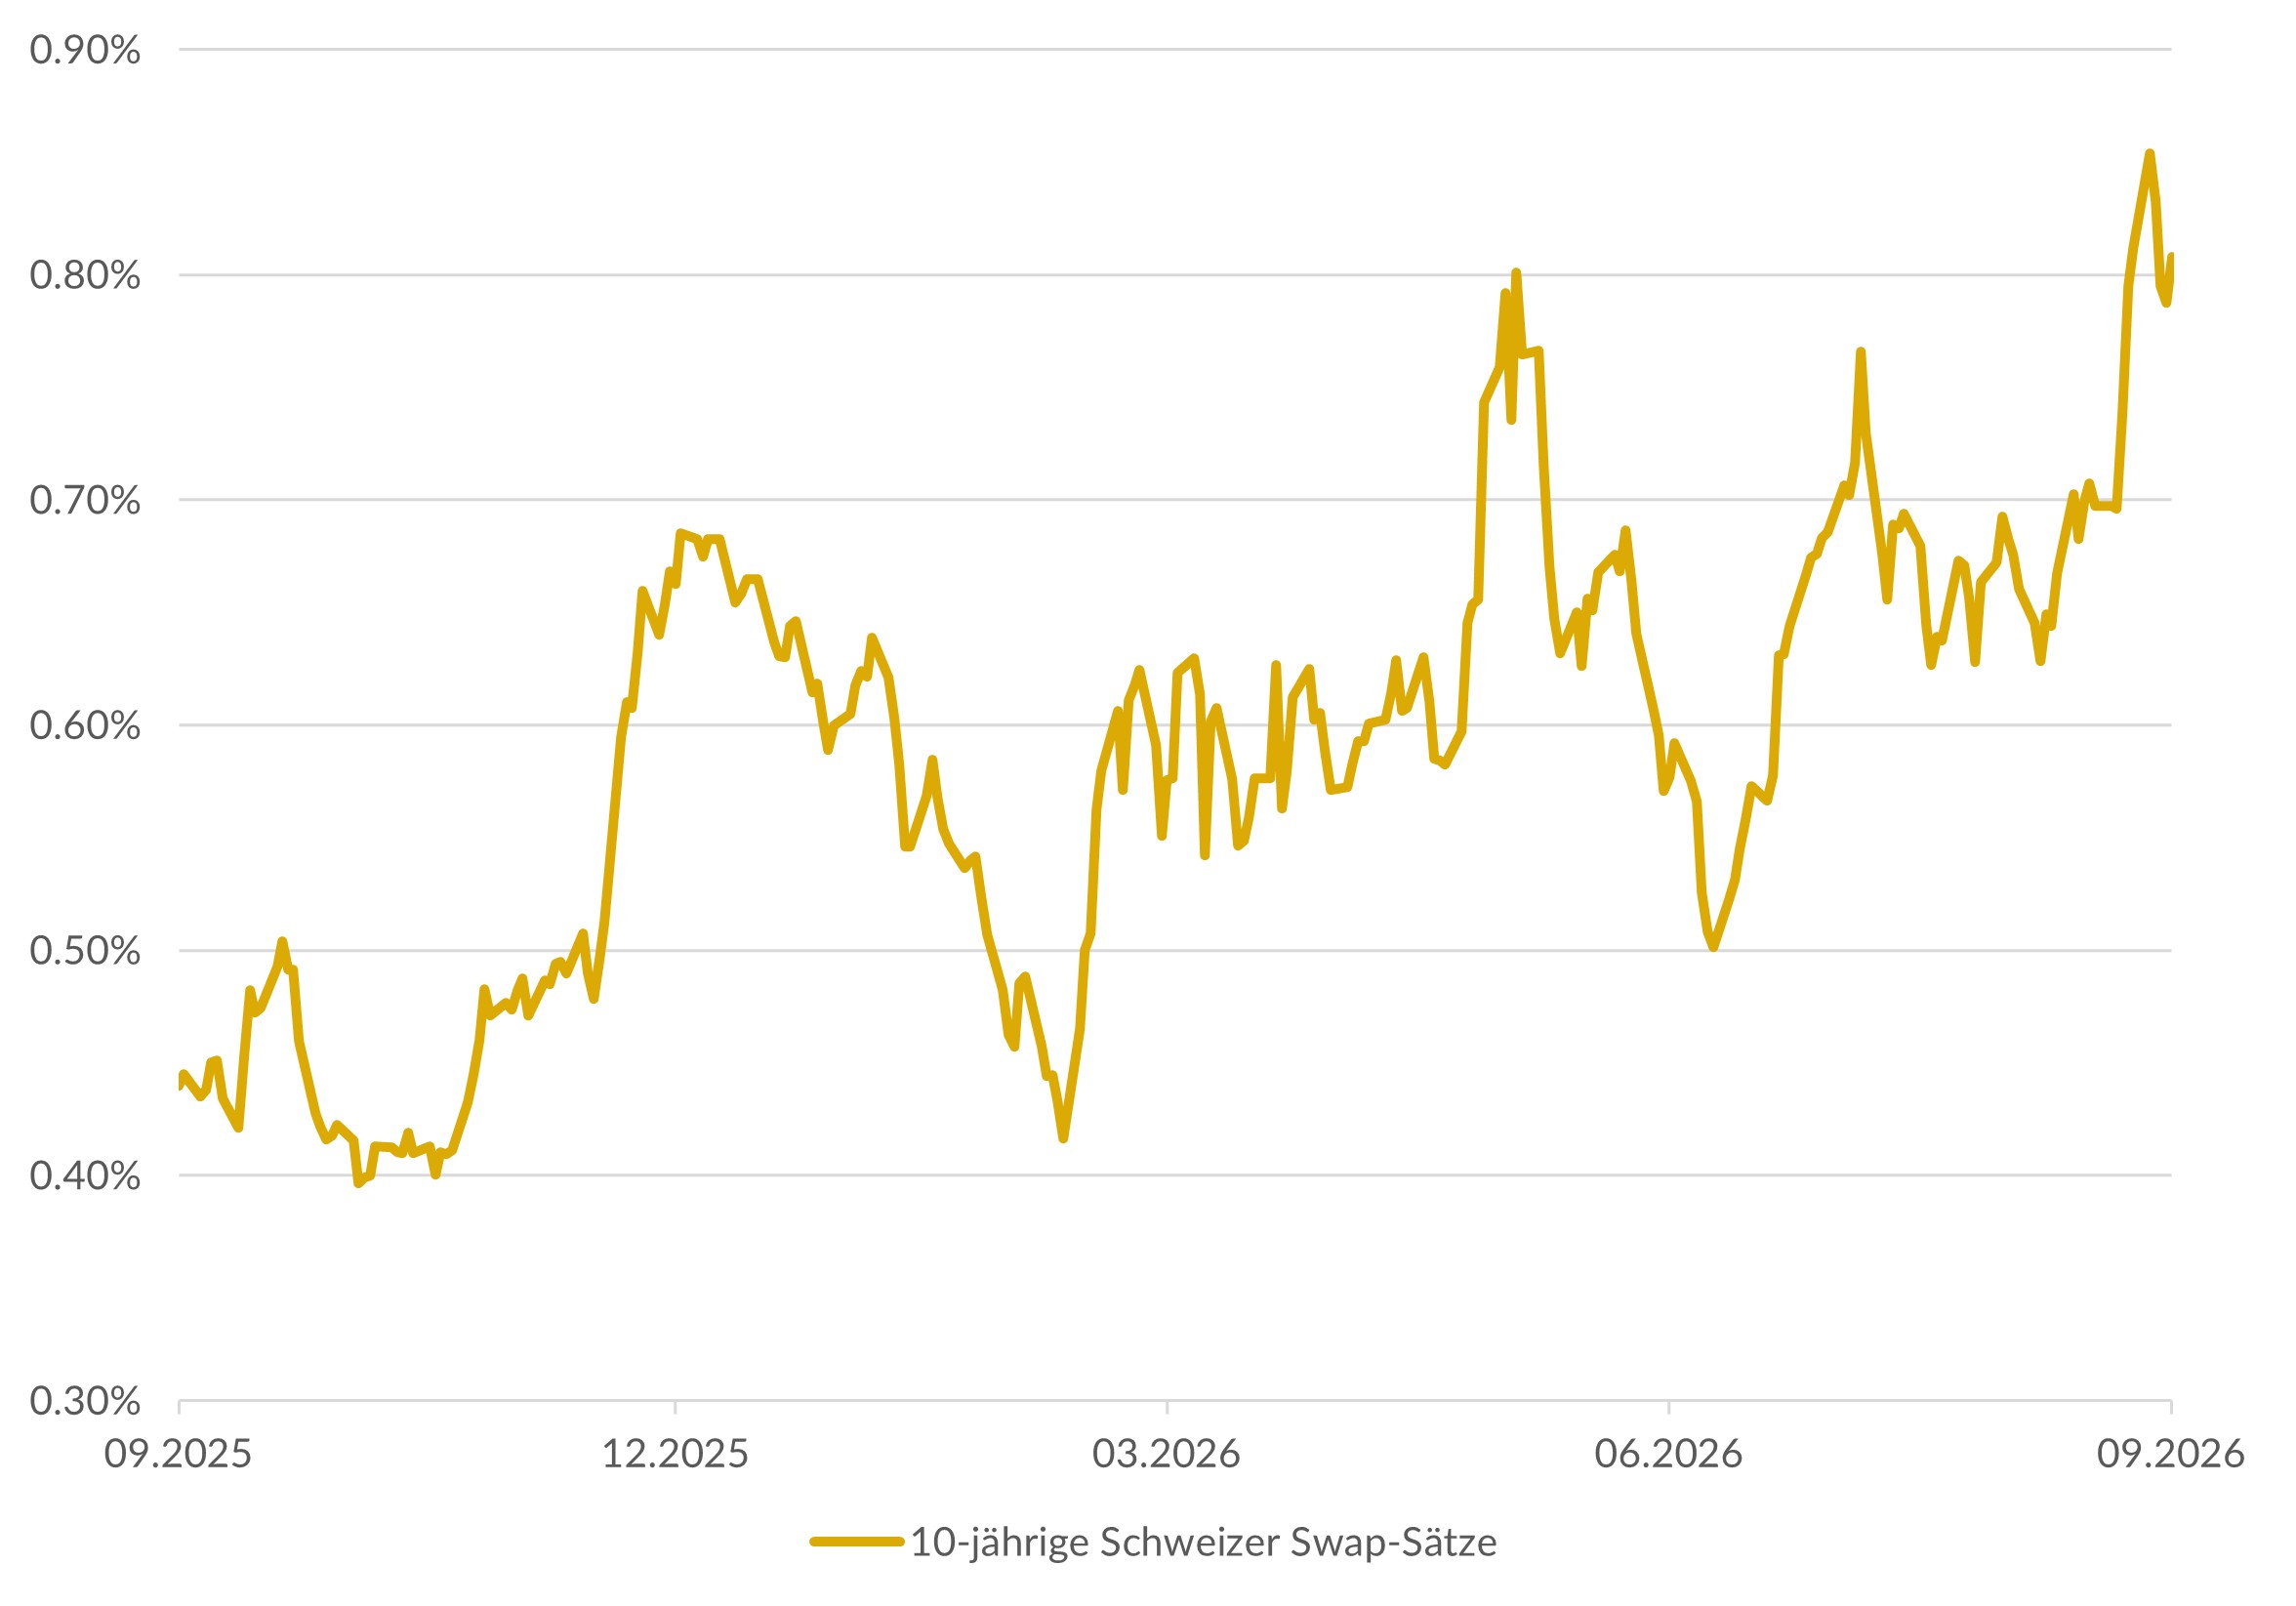
Da sich die Inflation in der Schweiz nach wie vor deutlich unter dem Ziel der Schweizerischen Nationalbank von 2 % befindet, hält diese unverändert an ihrer Nullzinspolitik fest. Weil die anderen Zentralbanken ihre Leitzinsen erhöht haben, stieg die Zinsdifferenz, was zu einem leicht schwächeren Schweizer Franken führte. Dies wird sich positiv auf die Unternehmensgewinne auswirken. Aktienanlagen in der Schweiz sind alternativlos, beträgt die Dividendenrendite doch 2,8 % im Vergleich zu 0,5 % einer 10-jährigen Eidgenossen-Anleihe. (bae)
Aktien Europa
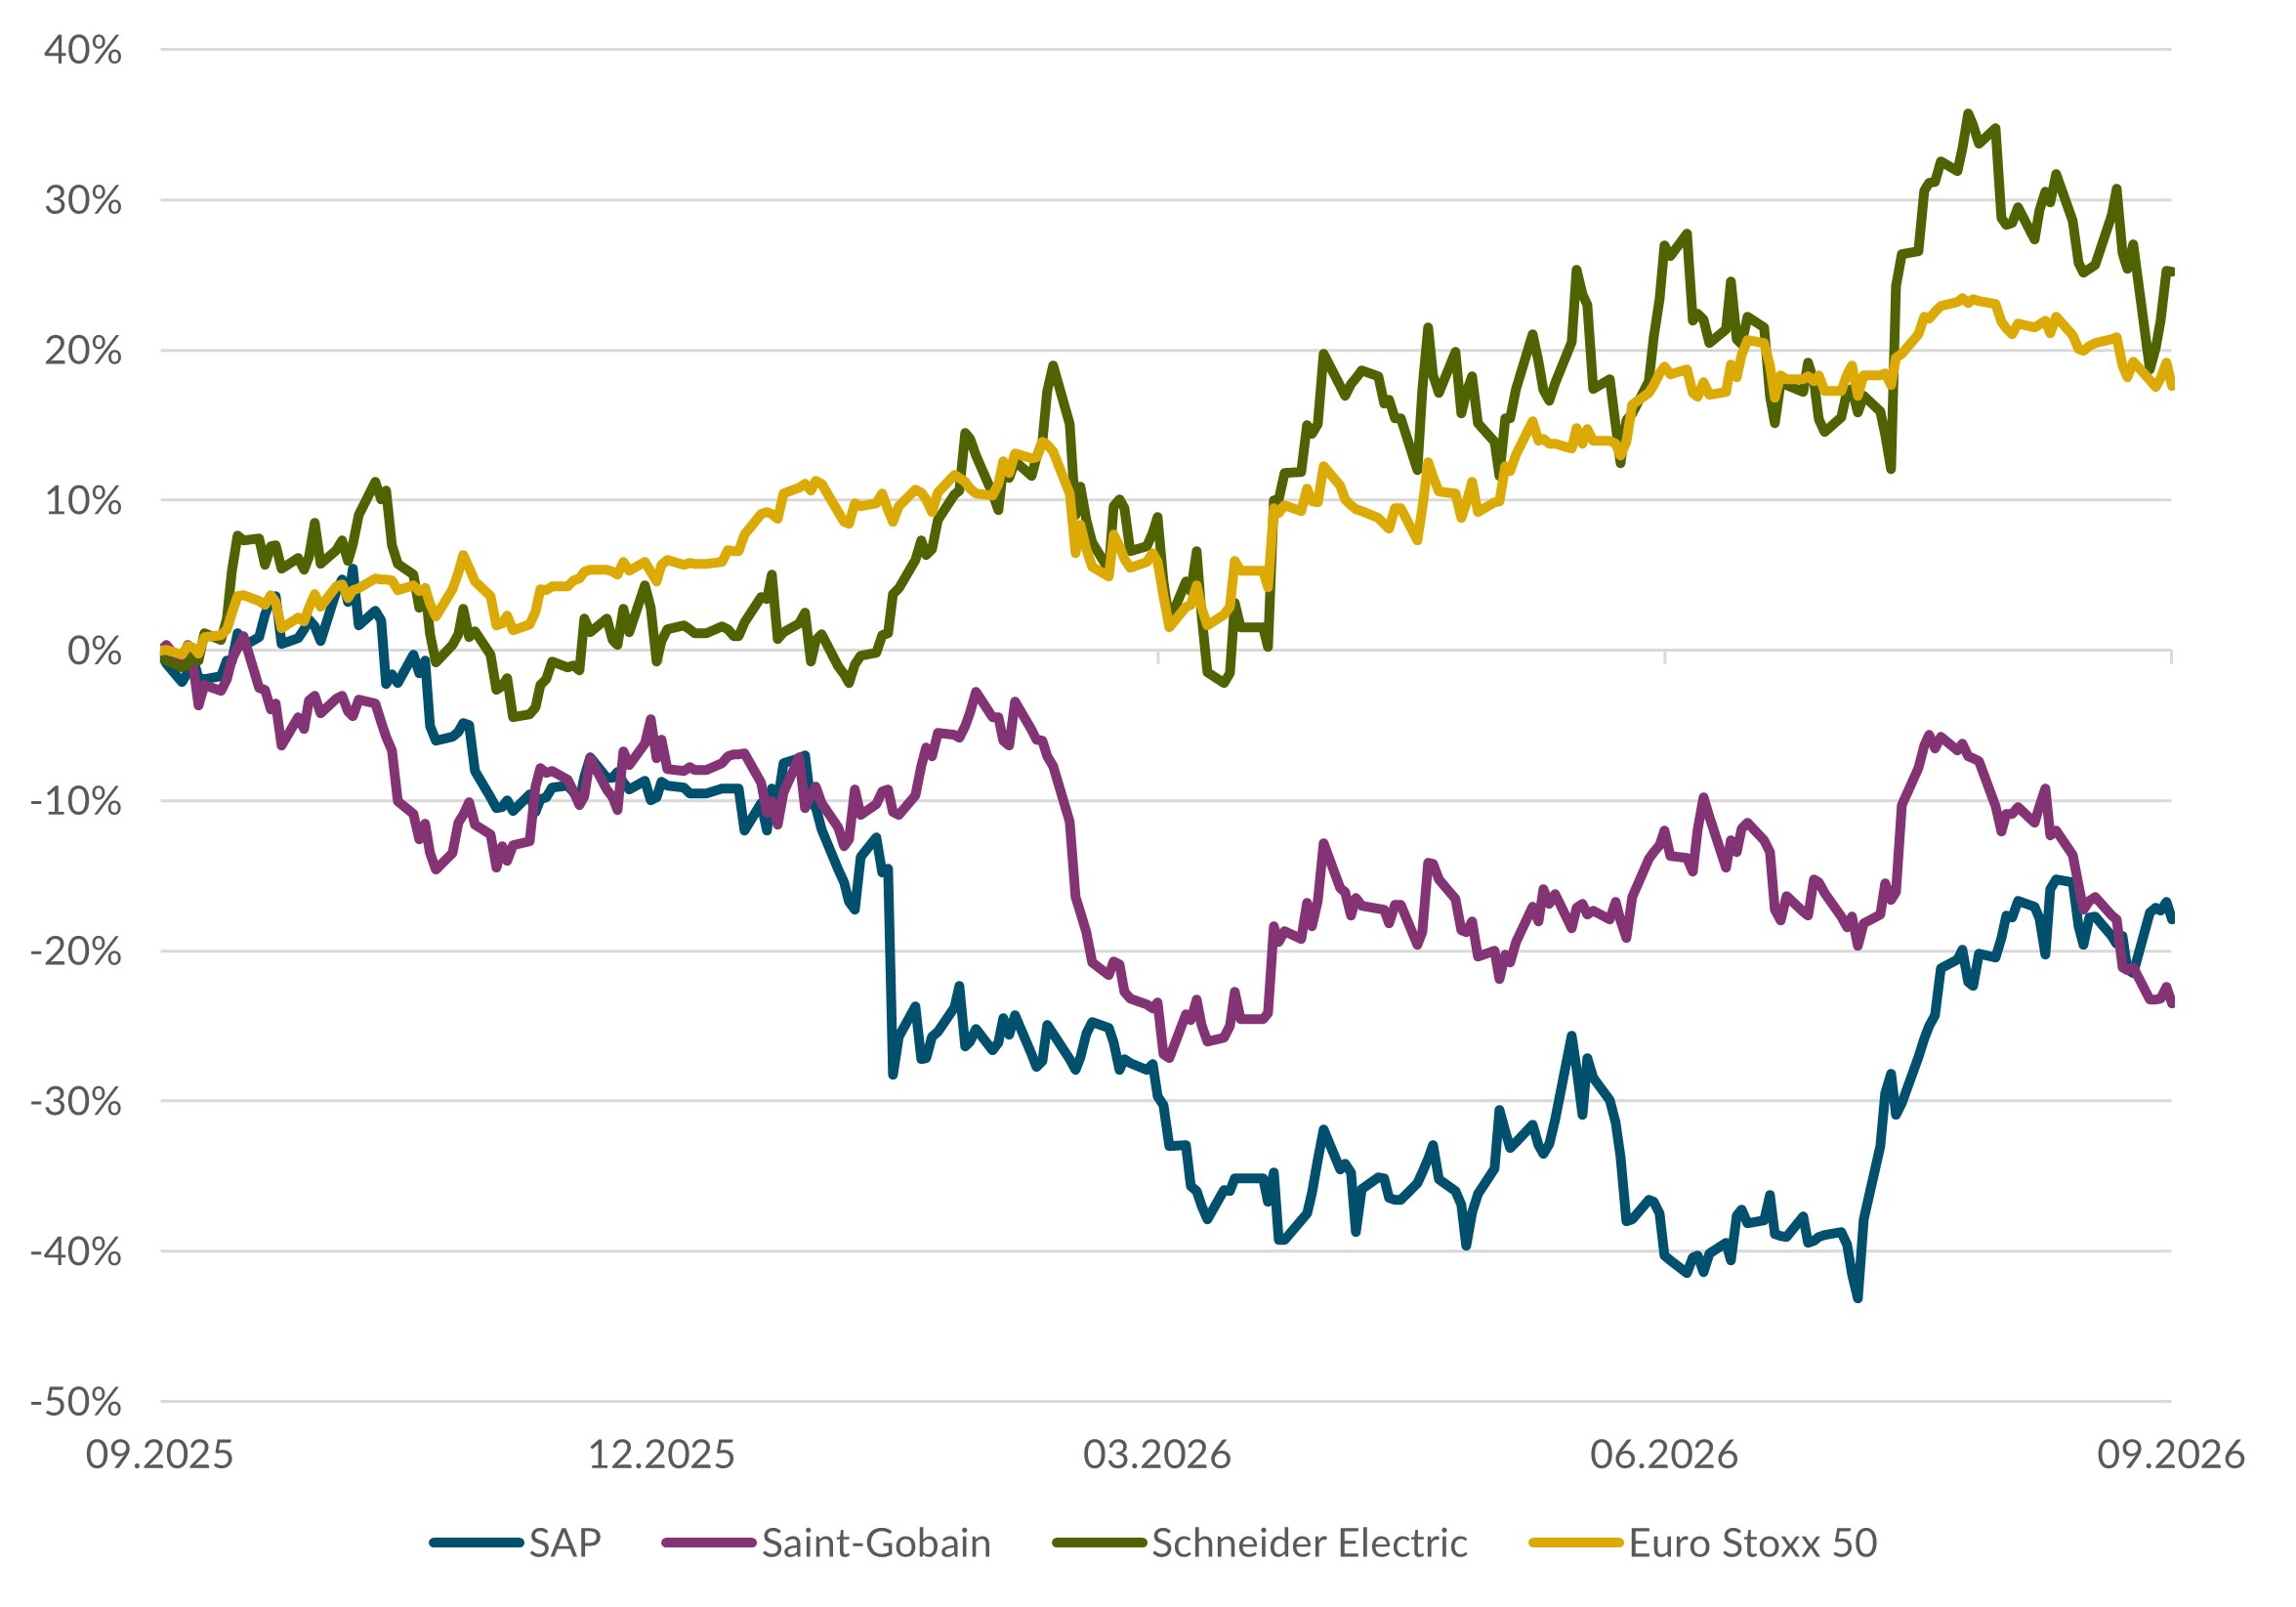
Die Europäische Zentralbank hat in diesem Jahr ihre Leitzinsen bereits zweimal auf 2,5 % erhöht und aufgrund einer hartnäckig hohen Inflation weitere Zinsschritte angekündigt. Auf der anderen Seite scheint die europäische Wirtschaft nach einer jahrelangen Stagnationsphase endlich zu moderatem Wachstum zurückzufinden. Im veränderten geopolitischen Umfeld muss sich Europa neu erfinden und überfällige Reformen rasch umsetzen. Da es fast nur besser werden kann, bleiben wir für europäische Aktien positiv. (wan)
Aktien USA
Nach neun Monaten stehen die US-Aktienmärkte deutlich höher als noch zu Jahresanfang und das trotz geopolitischer Spannungen, hohen Ölpreisen und weltweiten Zinserhöhungen. Die Fortschritte und hohe Nachfrage im Bereich der künstlichen Intelligenz, gepaart mit starken Halbjahreszahlen der Unternehmen, stützten den Markt. Wir erwarten auch im vierten Quartal eine erhöhte Volatilität. Die US-Midterm-Wahlen waren in der Vergangenheit oft ein positiver Treiber für die Aktienmärkte, jedoch muss die Situation im Nahen Osten gut beobachtet werden. (amm)
Bonds
Im vergangenen Quartal stiegen die Renditen an den globalen Anleihenmärkten, insbesondere im mittleren und langen Laufzeitensegment. Ausschlaggebend dafür waren energiepreisbedingte Inflationsrisiken, die die Erwartungen an eine künftig restriktivere Geldpolitik verstärkten. Zusätzlich führten höhere Risiko- und Laufzeitenprämien, die auf steigende Staatsdefizite zurückzuführen sind, zu weiterem Aufwärtsdruck auf die Renditen. Auch das umfangreiche Emissionsvolumen staatlicher Schuldner sowie von Technologieunternehmen zur Finanzierung von KI-Infrastruktur begünstigte diese Entwicklung.
Eine breit angelegte Verschlechterung der Unternehmensbonität ist derzeit nicht zu beobachten. Vielmehr steht der Markt primär unter dem Einfluss von Zins- und Angebotsrisiken. Das aktuelle Umfeld dürfte zu einer weiterhin hohen Volatilität an den Anleihenmärkten führen, was für eine Positionierung in Papieren mit kürzeren Laufzeiten und hoher Bonität spricht. (muc)
Autoren:
Marc Ammann (amm), Roger Baumann (bae), Carl Münzer (muc), Andreas Weiss (wan)
Wichtige Informationen
Das vorliegende Dokument stellt Werbung gemäss dem Schweizer Finanzdienstleistungsgesetz (FIDLEG) dar. Es dient lediglich zu Informations- und Marketingzwecken für Personen mit Wohnsitz in der Schweiz. Die darin enthaltenen Informationen sind keine individuellen Empfehlungen, kein Angebot, keine Aufforderung zur Abgabe eines Auftrages zum Kauf oder Verkauf von Wertpapieren oder anderen Anlagen sowie keine Beratung in rechtlicher, steuerlicher oder sonstiger Hinsicht. Allfällige in diesem Dokument enthaltene Aussagen und Prognosen sind rein indikativ und können jederzeit und ohne Vorankündigung geändert werden. Bank CIC (Schweiz) AG übernimmt keine Gewähr hinsichtlich der Vollständigkeit, Zuverlässigkeit, Richtigkeit und Aktualität der vorliegenden Informationen. In die Zukunft gerichtete Aussagen und Prognosen basieren auf gegenwärtigen Annahmen und Einschätzungen und sind daher keine gesicherten Indikatoren für künftige Ergebnisse. Die Bank lehnt jegliche Haftung für Schäden ab, die im Zusammenhang mit der Verwendung der in diesem Dokument enthaltenen Informationen und Angaben entstehen. Das vorliegende Dokument ist nicht das Ergebnis einer Finanzanalyse und hat folglich die gesetzlichen Vorschriften für die Unabhängigkeit der Finanzanalyse nicht zu erfüllen. Der Versand, die Einfuhr oder die Verbreitung des vorliegenden Dokuments, wie auch dessen Kopien, in die Vereinigten Staaten oder an US-Personen (im Sinne von Regulation S des US Securities Act von 1933) sind nicht zulässig. Dies gilt ebenso für andere Rechtssysteme, die derartige Handlungen als Verstoss gegen ihre Rechtsordnung ansehen.