Je m’appelle Patrik Janovjak, je suis le nouveau CIO de CIC (Suisse) et je suis ravi de profiter de ce numéro de notre newsletter CIC Perspectives pour me présenter. Depuis de nombreuses années, les marchés financiers, les risques, les opportunités de rendement et la psychologie des investisseurs font partie de mon quotidien professionnel. J’ai une passion pour les voitures, que j’ai découverte dans ma jeunesse alors que je travaillais comme analyste financier dans le secteur automobile. Et aujourd’hui encore, je suis fasciné par tout ce qui roule. Moteur V8 ou véhicule électrique – l’essentiel, c’est que la performance soit au rendez-vous ! Toutefois, ma passion pour les véhicules et les moteurs ne tient pas seulement à la performance : ce qui me captive, c’est davantage l’interaction entre les différents éléments. La puissance doit être bien dosée, la technologie doit être fiable, et surtout, même le meilleur moteur n’est rien sans un bon châssis.
Pour moi, cette description s’applique aussi à la perfection à notre travail dans la gestion de fortune. En effet, sur les marchés financiers, la dynamique est une composante qui ne fait jamais défaut. Liquidité, nouvelles technologies, programmes politiques, euphorie suscitée par des secteurs en plein essor ou encore la perspective de gains rapides sont autant de facteurs qui peuvent faire grimper les cours de manière spectaculaire. Mais, comme pour une voiture de sport, la question n’est pas seulement de savoir en combien de temps on peut atteindre les 100 km/h. Il est également essentiel de s’assurer que les freins fonctionnent, que la pression des pneus est suffisante et que le conducteur garde la tête froide même à 200 km/h.
Dans notre travail, ceux qui réussissent le mieux ne sont pas ceux qui appuient à fond sur l’accélérateur. La réussite sourit à ceux qui comprennent les risques, construisent un portefeuille équilibré et savent maintenir leur trajectoire même en conditions difficiles. Car bien investir, c’est l’art de peser les opportunités et les risques avec intelligence et rigueur. La diversification, autrement dit la répartition des risques de placement, n’est pas une simple mesure de sécurité, mais constitue davantage le châssis bien équilibré d’un portefeuille. En effet, on ne se rend véritablement compte de son importance que lorsque la route devient soudainement plus cahoteuse.
Dans la newsletter CIC Perspectives, mon équipe et moi-même avons à cœur de vous offrir régulièrement un aperçu de la dynamique du marché financier. Le présent numéro aborde des thèmes tels que la politique monétaire des banques centrales, la stabilité de la conjoncture, la hausse des prix à la consommation ainsi que les perspectives pour les marchés boursiers. Notre objectif est de vous proposer une analyse claire et compréhensible, en vous laissant également entrevoir ce qui se cache « sous le capot » de l’économie.
Je me réjouis de prendre la route avec vous !
.
Patrik Janovjak
CIO
Perspectives économiques
L’économie suisse a enregistré une nette accélération au deuxième trimestre 2026. Le produit intérieur brut corrigé des événements sportifs a progressé de 1,5 % par rapport au trimestre précédent. La Suisse a ainsi enregistré sa plus forte croissance trimestrielle depuis fin 2021. L’industrie chimique et pharmaceutique a été le principal moteur de croissance. Mais d’autres secteurs ont également connu une embellie. La légère baisse du franc suisse a sans doute contribué à cette évolution favorable. Une normalisation est attendue au deuxième semestre, étant donné que les impulsions provenant de l’industrie pharmaceutique devraient rester volatiles et qu’une partie de la hausse des exportations a été influencée par des effets exceptionnels ainsi que par des flux commerciaux anticipés. La situation actuelle témoigne toutefois d’une bonne santé de l’économie suisse, ce que souligne également l’amélioration récente des indicateurs conjoncturels. Les prévisions de croissance pour l’ensemble de l’année s’établissent désormais à 1,7 %. Néanmoins, le secteur des exportations reste confronté à un contexte international incertain et les risques conjoncturels restent élevés.
Prix du pétrole : un test de résistance pour l’économie mondiale
Les tensions persistantes au Moyen-Orient exercent une pression croissante sur la conjoncture macroéconomique. Le cours du pétrole fait office de baromètre de la situation actuelle. Le niveau absolu des prix n’est toutefois pas déterminant à lui seul : tout dépendra également de la durée pendant laquelle ces prix resteront élevés. Plus les coûts énergétiques resteront élevés sur une longue période, plus le risque sera grand qu’ils se répercutent sur les prix des services, les salaires et les anticipations d’inflation.
De telles répercussions secondaires, se traduisant par une hausse généralisée des prix, sont plus difficiles à corriger et prennent généralement plus de temps. L’évolution future dépendra donc dans une large mesure d’une éventuelle stabilisation des prix de l’énergie ces prochains mois et de la maîtrise des risques géopolitiques. Dans un tel scénario, les répercussions économiques devraient se manifester principalement sous la forme d’une volatilité accrue et d’une pression temporaire sur les coûts. En revanche, si les prix du pétrole et de l’énergie devaient rester durablement élevés ou continuer d’augmenter, cela pourrait devenir un véritable test de résistance pour la croissance, les bénéfices des entreprises et les progrès récemment réalisés dans la lutte contre l’inflation. (muc)
Marchés
Y aura-t-il un rallye de fin d’année ?
Après un mois de septembre plutôt difficile sur les marchés boursiers, l’incertitude devrait se dissiper au moins en partie au quatrième trimestre. Tout dépendra de l’évolution de la situation au Moyen-Orient et de ses répercussions sur le prix du pétrole. Si un cessez-le-feu durable venait à être conclu, cela conduirait à une chute du prix du pétrole et une révision à la baisse des anticipations d’inflation, actuellement trop élevées. Les banques centrales pourraient alors revenir à une politique monétaire expansionniste. Un tel contexte serait très favorable aux actions, entraînerait un rallye de fin d’année et permettrait aux investisseurs de tirer profit de nouveaux records historiques. (bae)
Actions Suisse
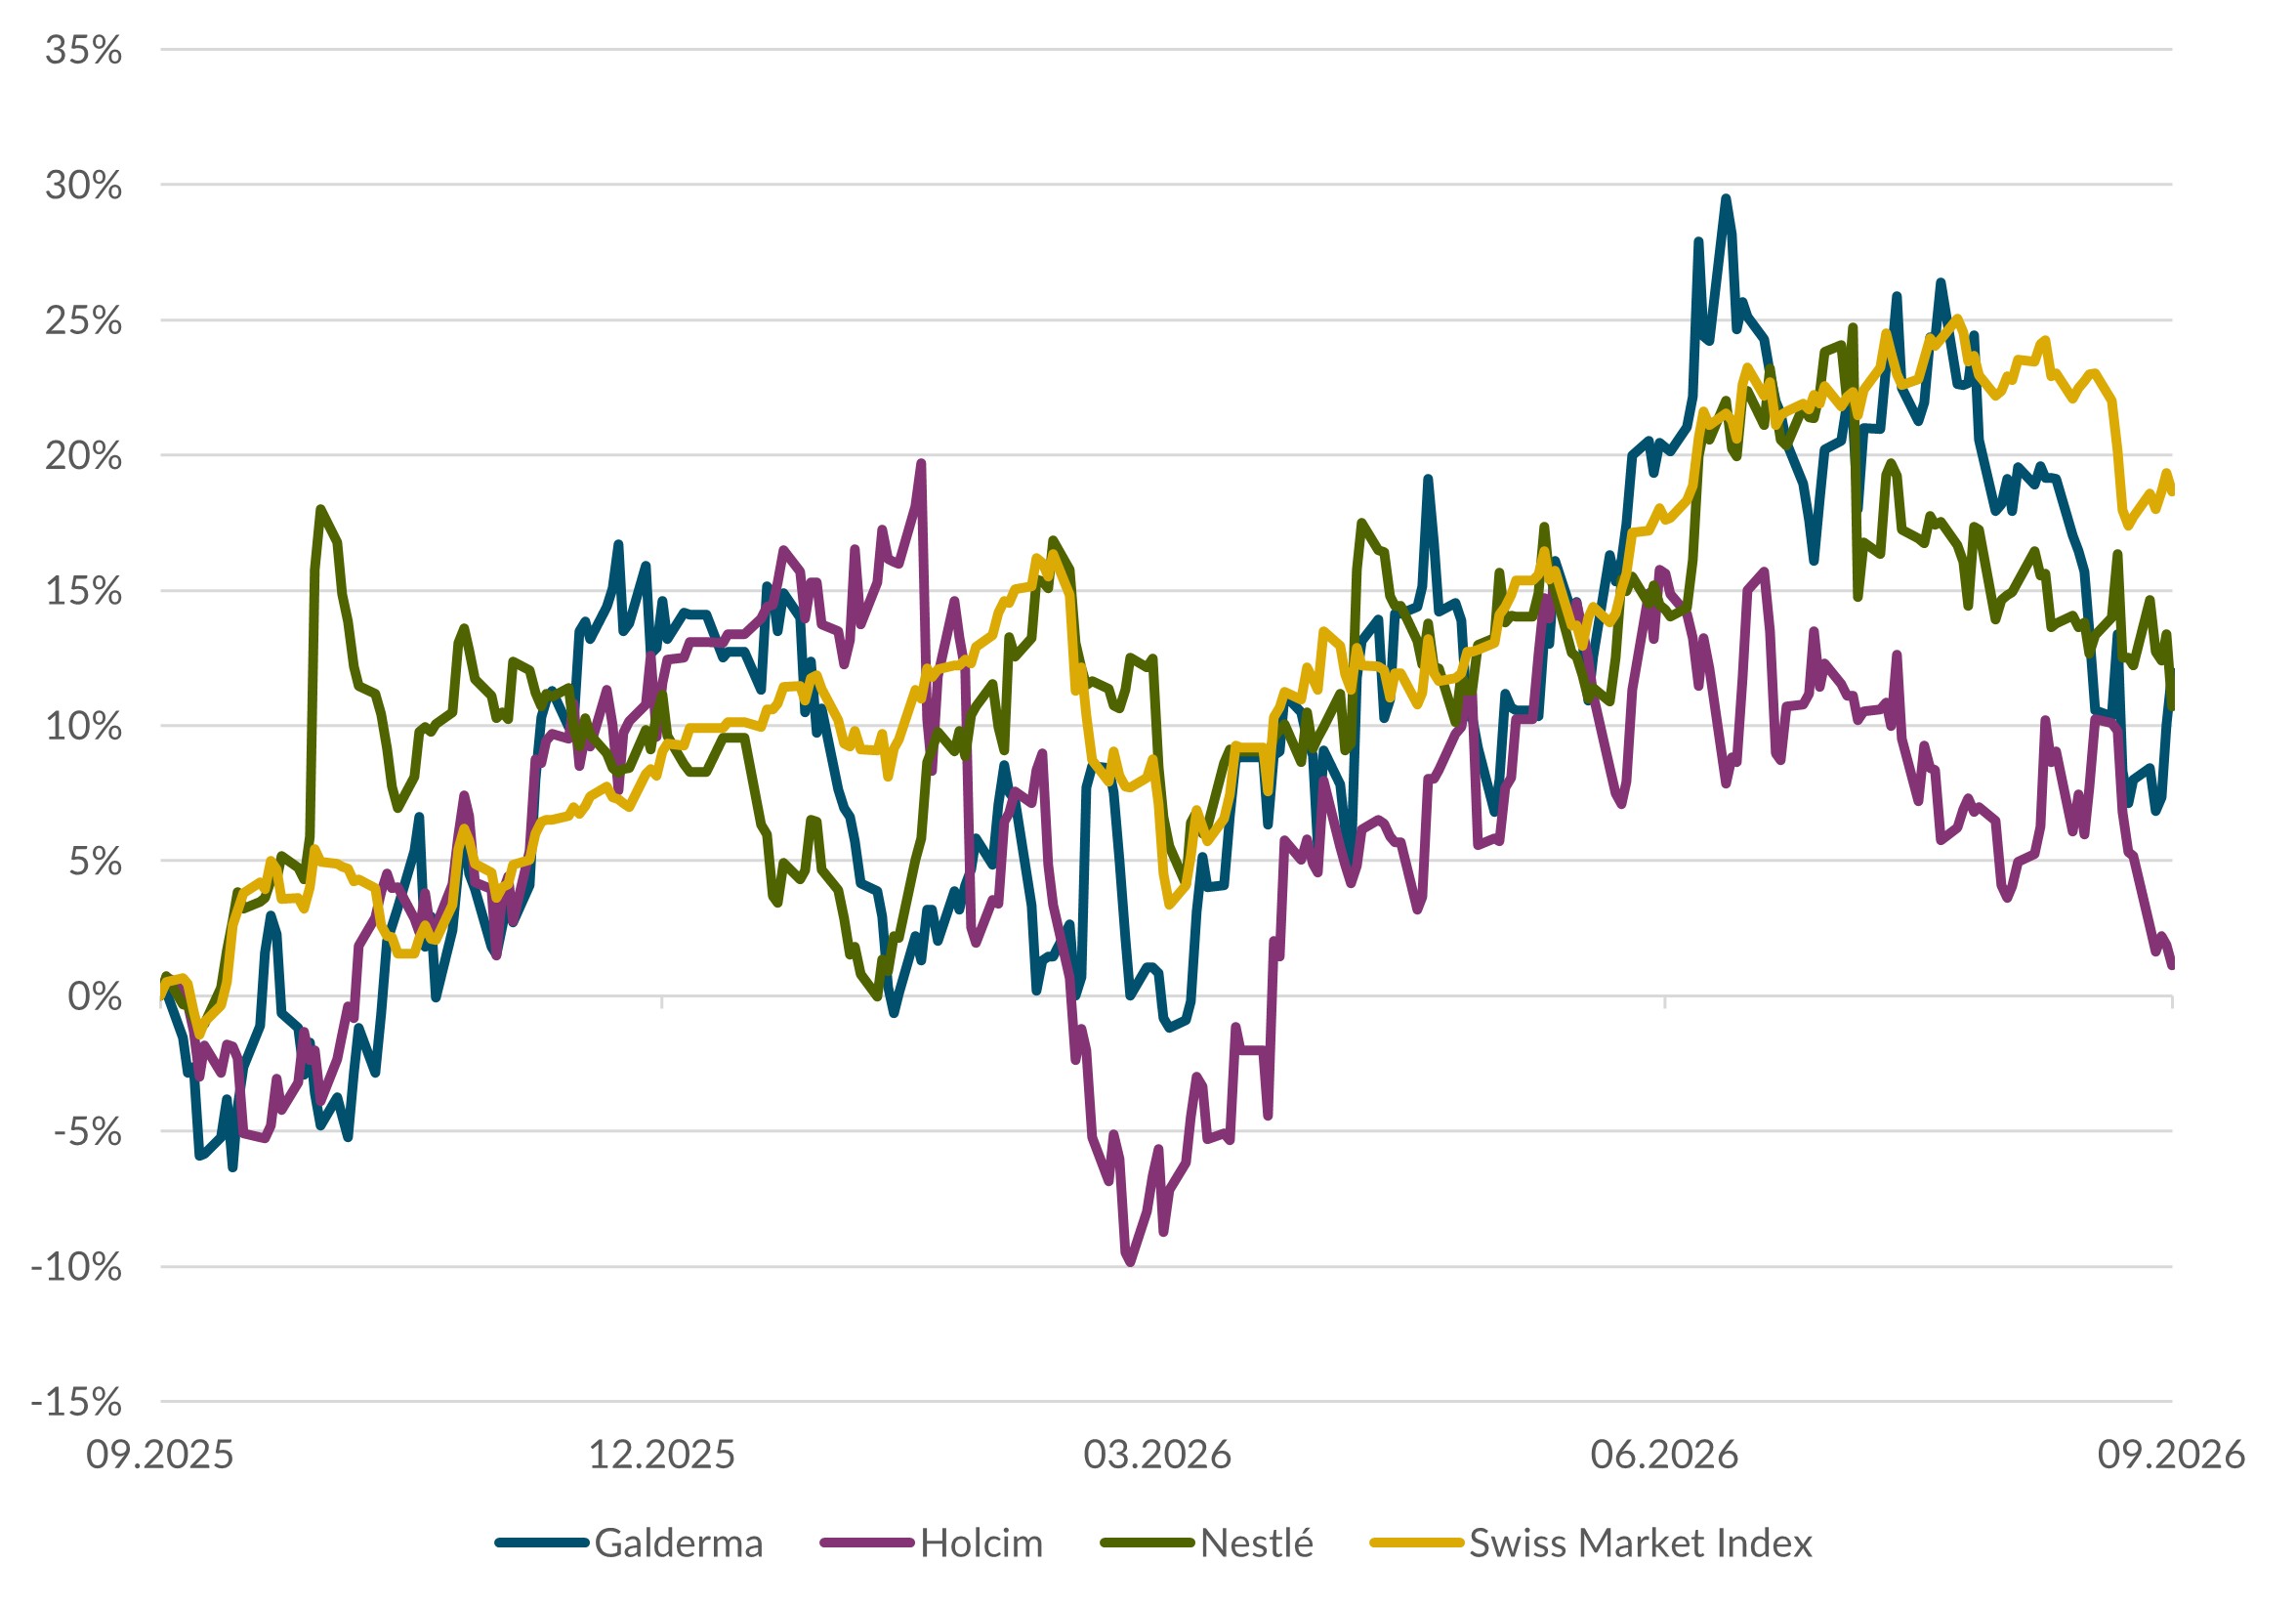
L’inflation en Suisse restant nettement inférieure à l’objectif de 2 % fixé par la Banque nationale suisse, celle-ci maintient sa politique de taux zéro. Les autres banques centrales ayant relevé leurs taux directeurs, l’écart de taux s’est creusé, ce qui a entraîné un léger affaiblissement du franc suisse. Cela aura des effets positifs sur les bénéfices des entreprises. Les placements en actions en Suisse constituent un choix incontournable, le rendement sur dividendes s’élevant à 2,8 %, contre 0,5 % pour les obligations fédérales à 10 ans. (bae)
Actions Europe
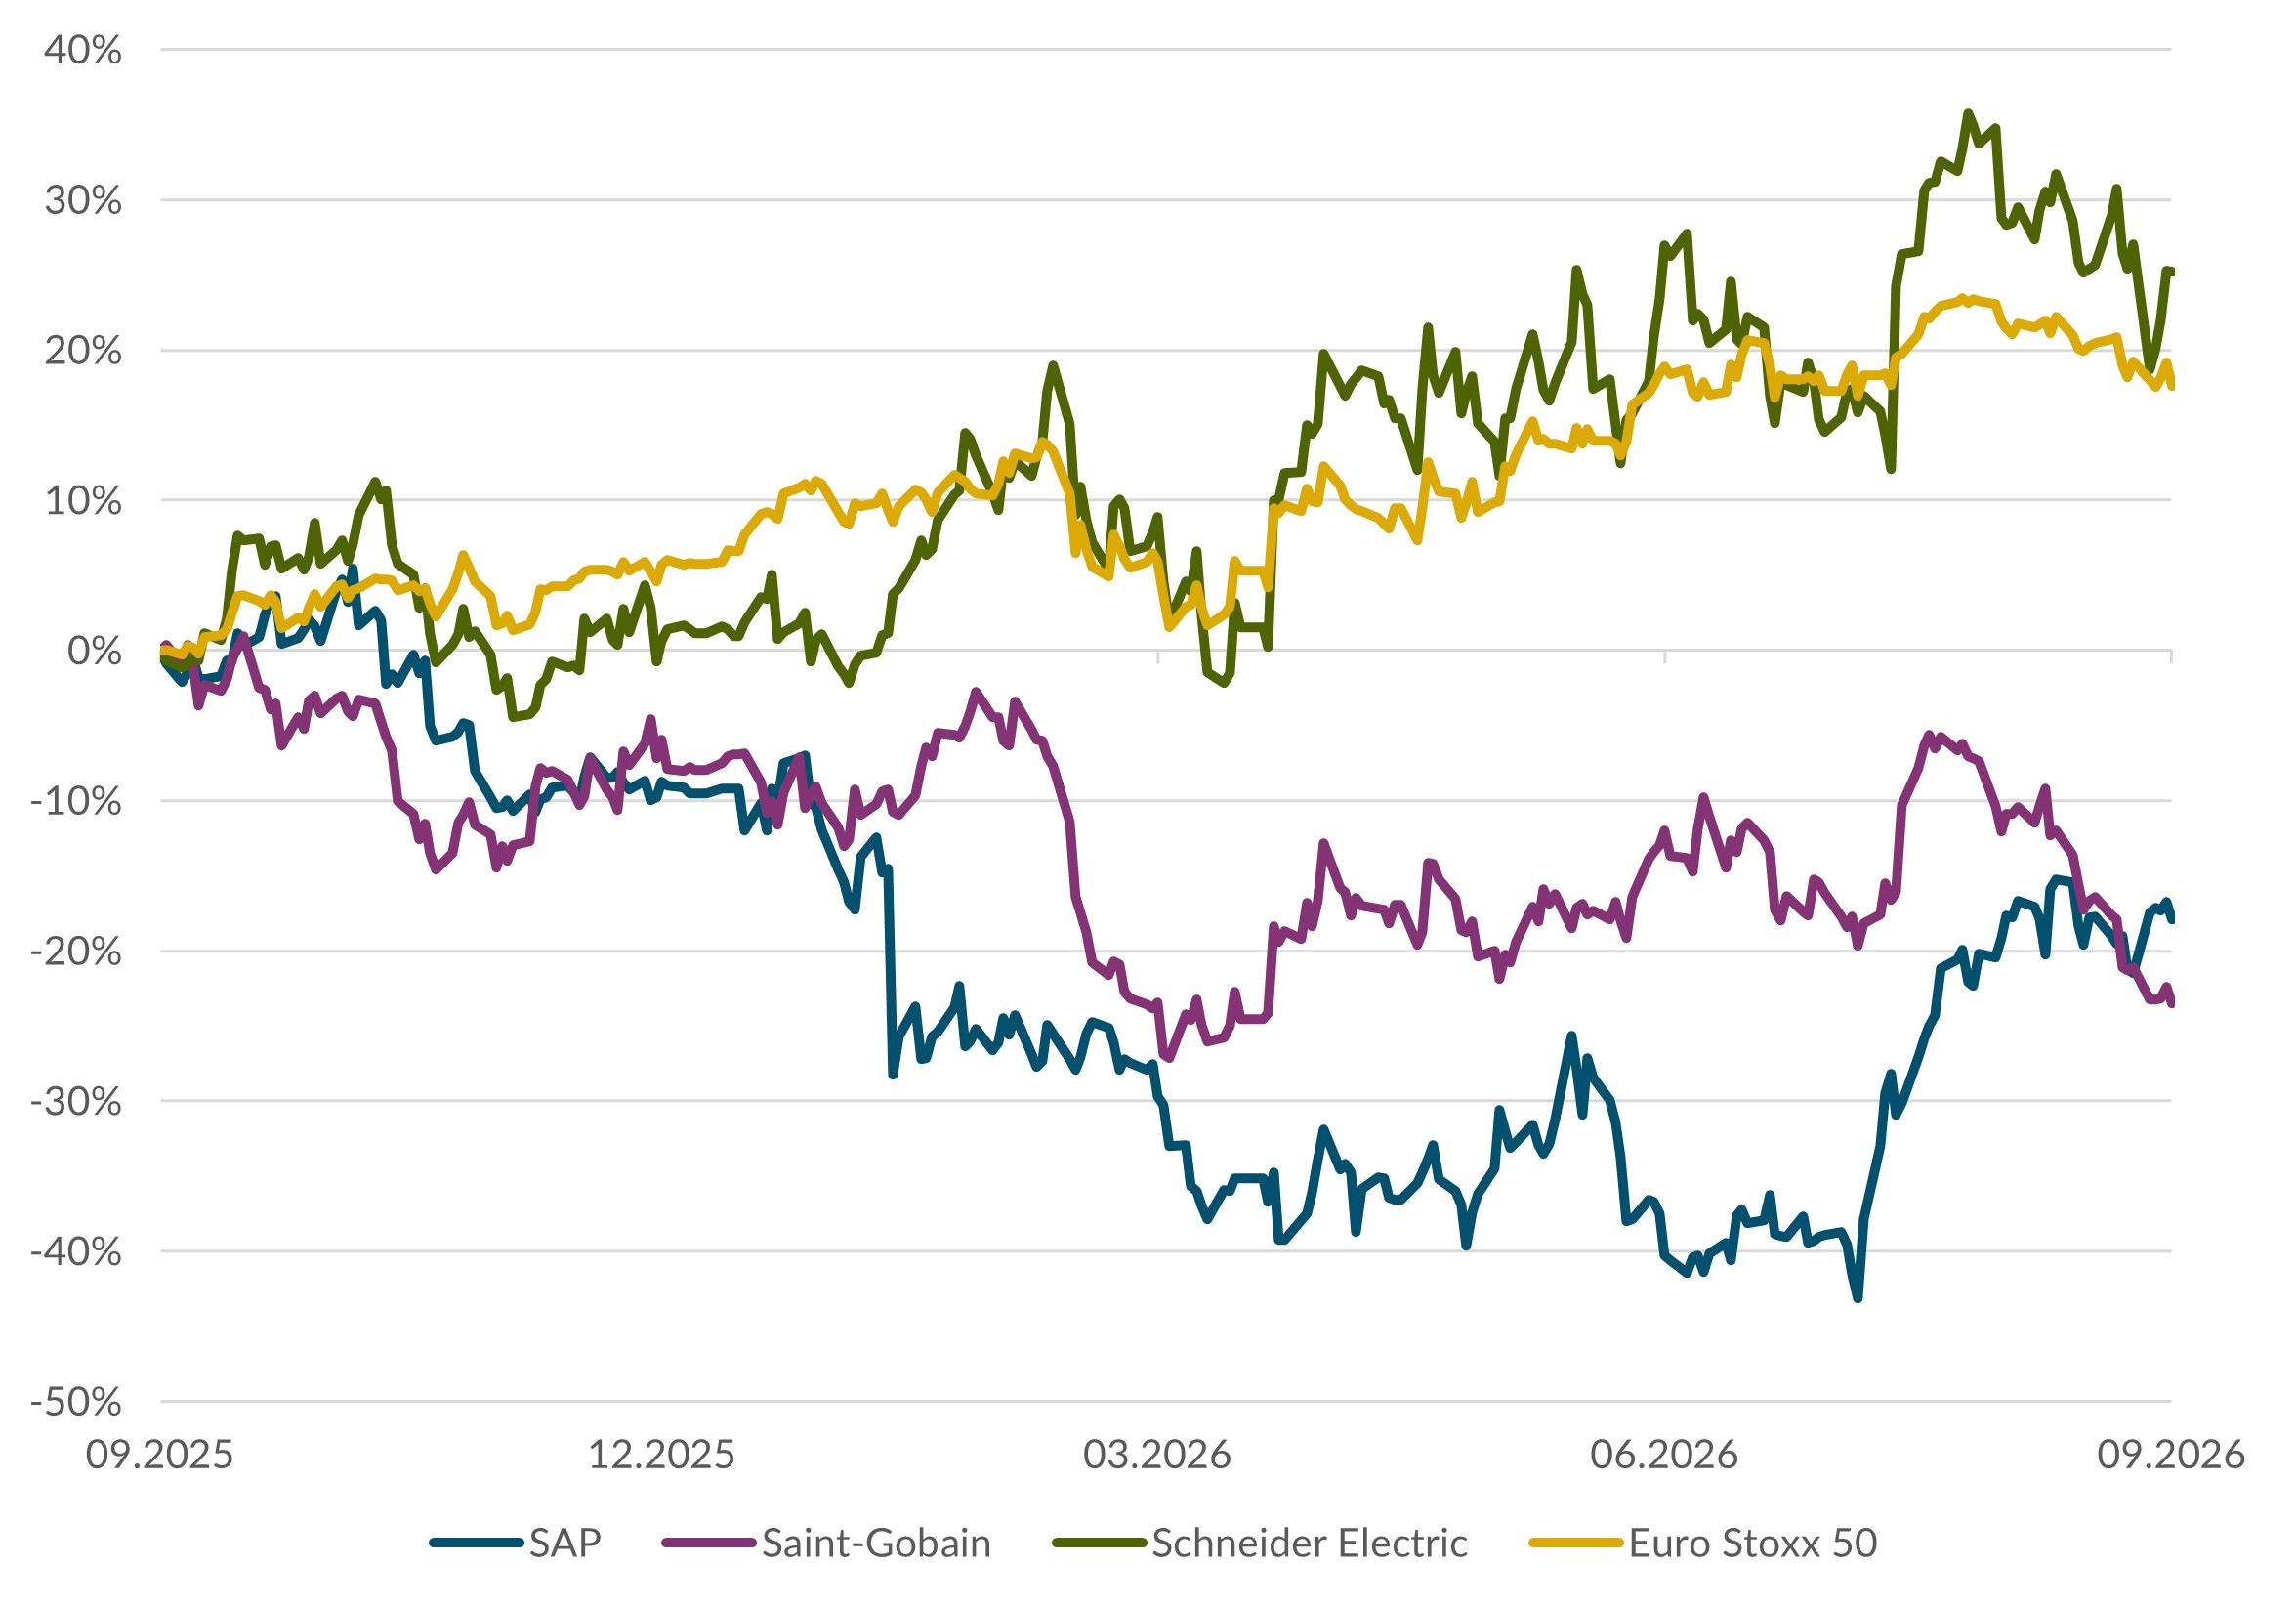
Depuis le début de l’année, la Banque centrale européenne a déjà relevé deux fois son taux directeur, qui s’élève actuellement à 2,5 %. Elle a déjà annoncé de nouvelles hausses au vu de l’inflation qui reste élevée. D’un autre côté, après des années de stagnation, l’économie européenne semble enfin renouer avec une croissance modérée. Dans un contexte géopolitique bouleversé, l’Europe doit se réinventer et mettre rapidement en œuvre des réformes attendues depuis longtemps. Comme la situation ne peut quasiment que s’améliorer, nous restons optimistes quant aux actions européennes. (wan)
Actions États-Unis
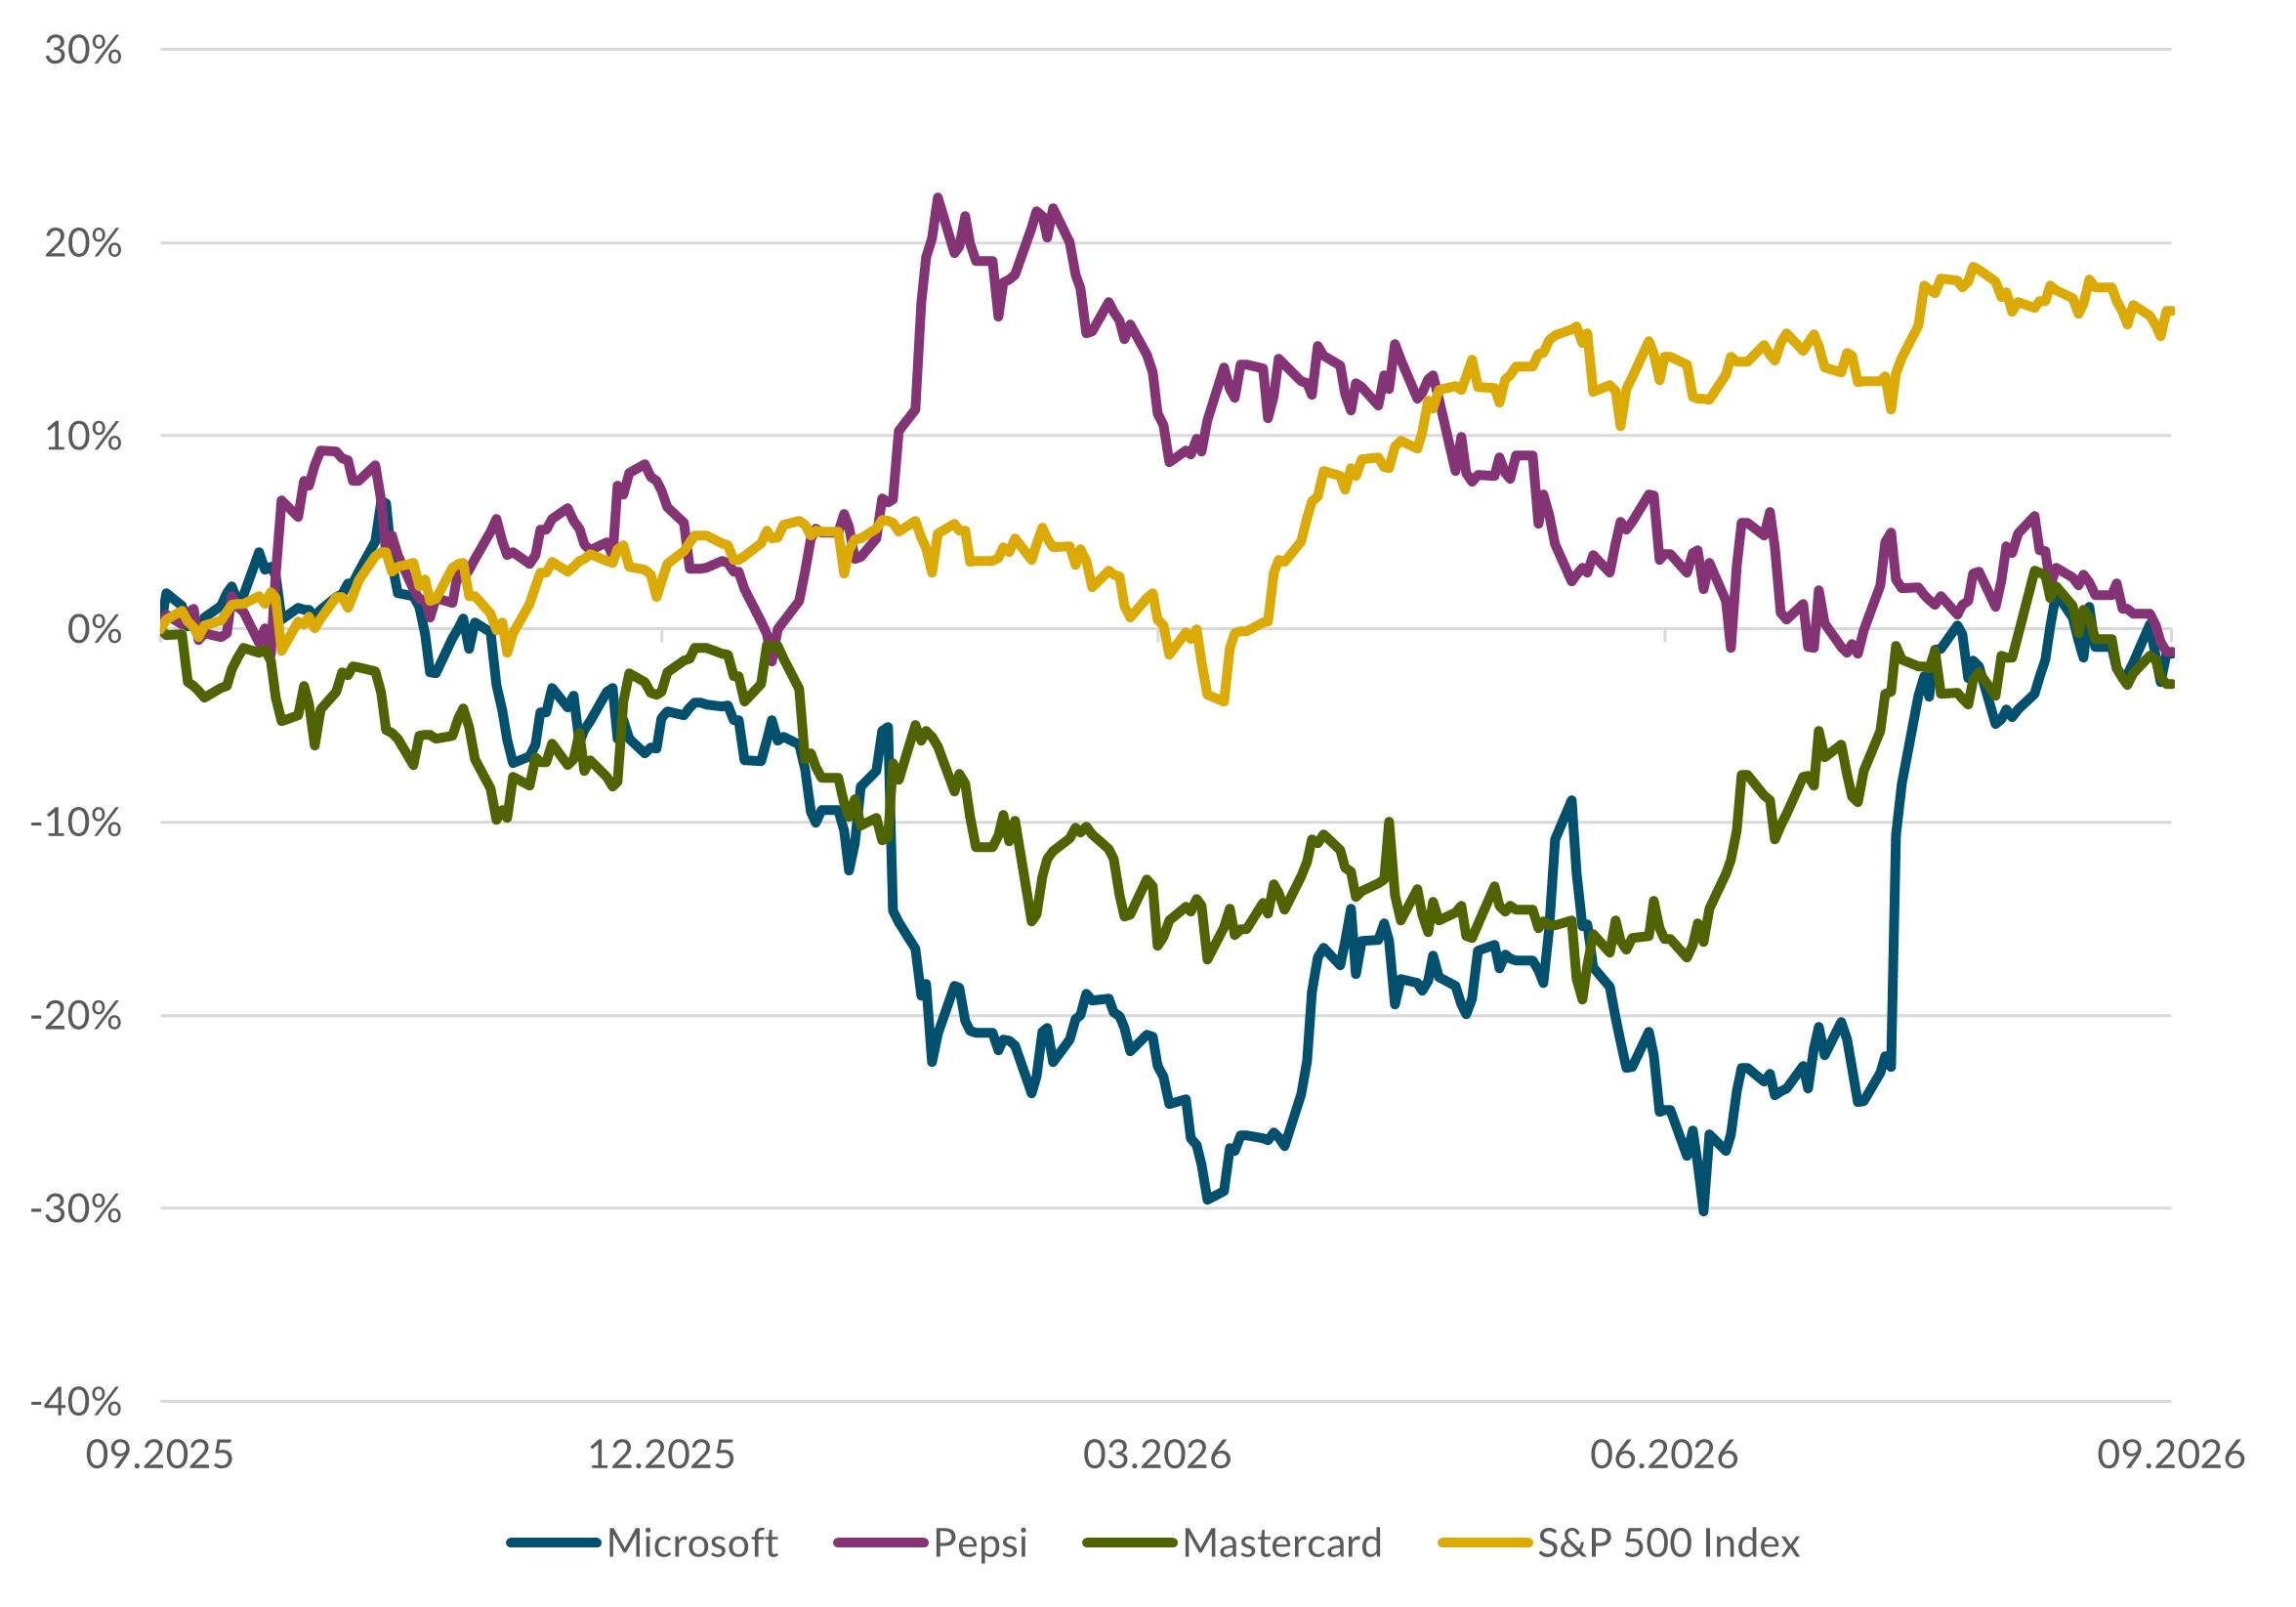
À la fin du troisième trimestre, les marchés actions américains affichaient une nette hausse par rapport au début de l’année, et ce malgré les tensions géopolitiques, les prix élevés du pétrole et les hausses des taux d’intérêt à l’échelle mondiale. Les progrès réalisés dans le domaine de l’intelligence artificielle et la forte demande correspondante, associés aux excellents résultats semestriels des entreprises, ont soutenu le marché. Nous nous attendons à ce que la volatilité reste élevée au quatrième trimestre. Par le passé, les élections de mi-mandat aux États-Unis ont souvent stimulé les marchés boursiers, mais il faudra suivre de près la situation au Moyen-Orient. (amm)
Obligations
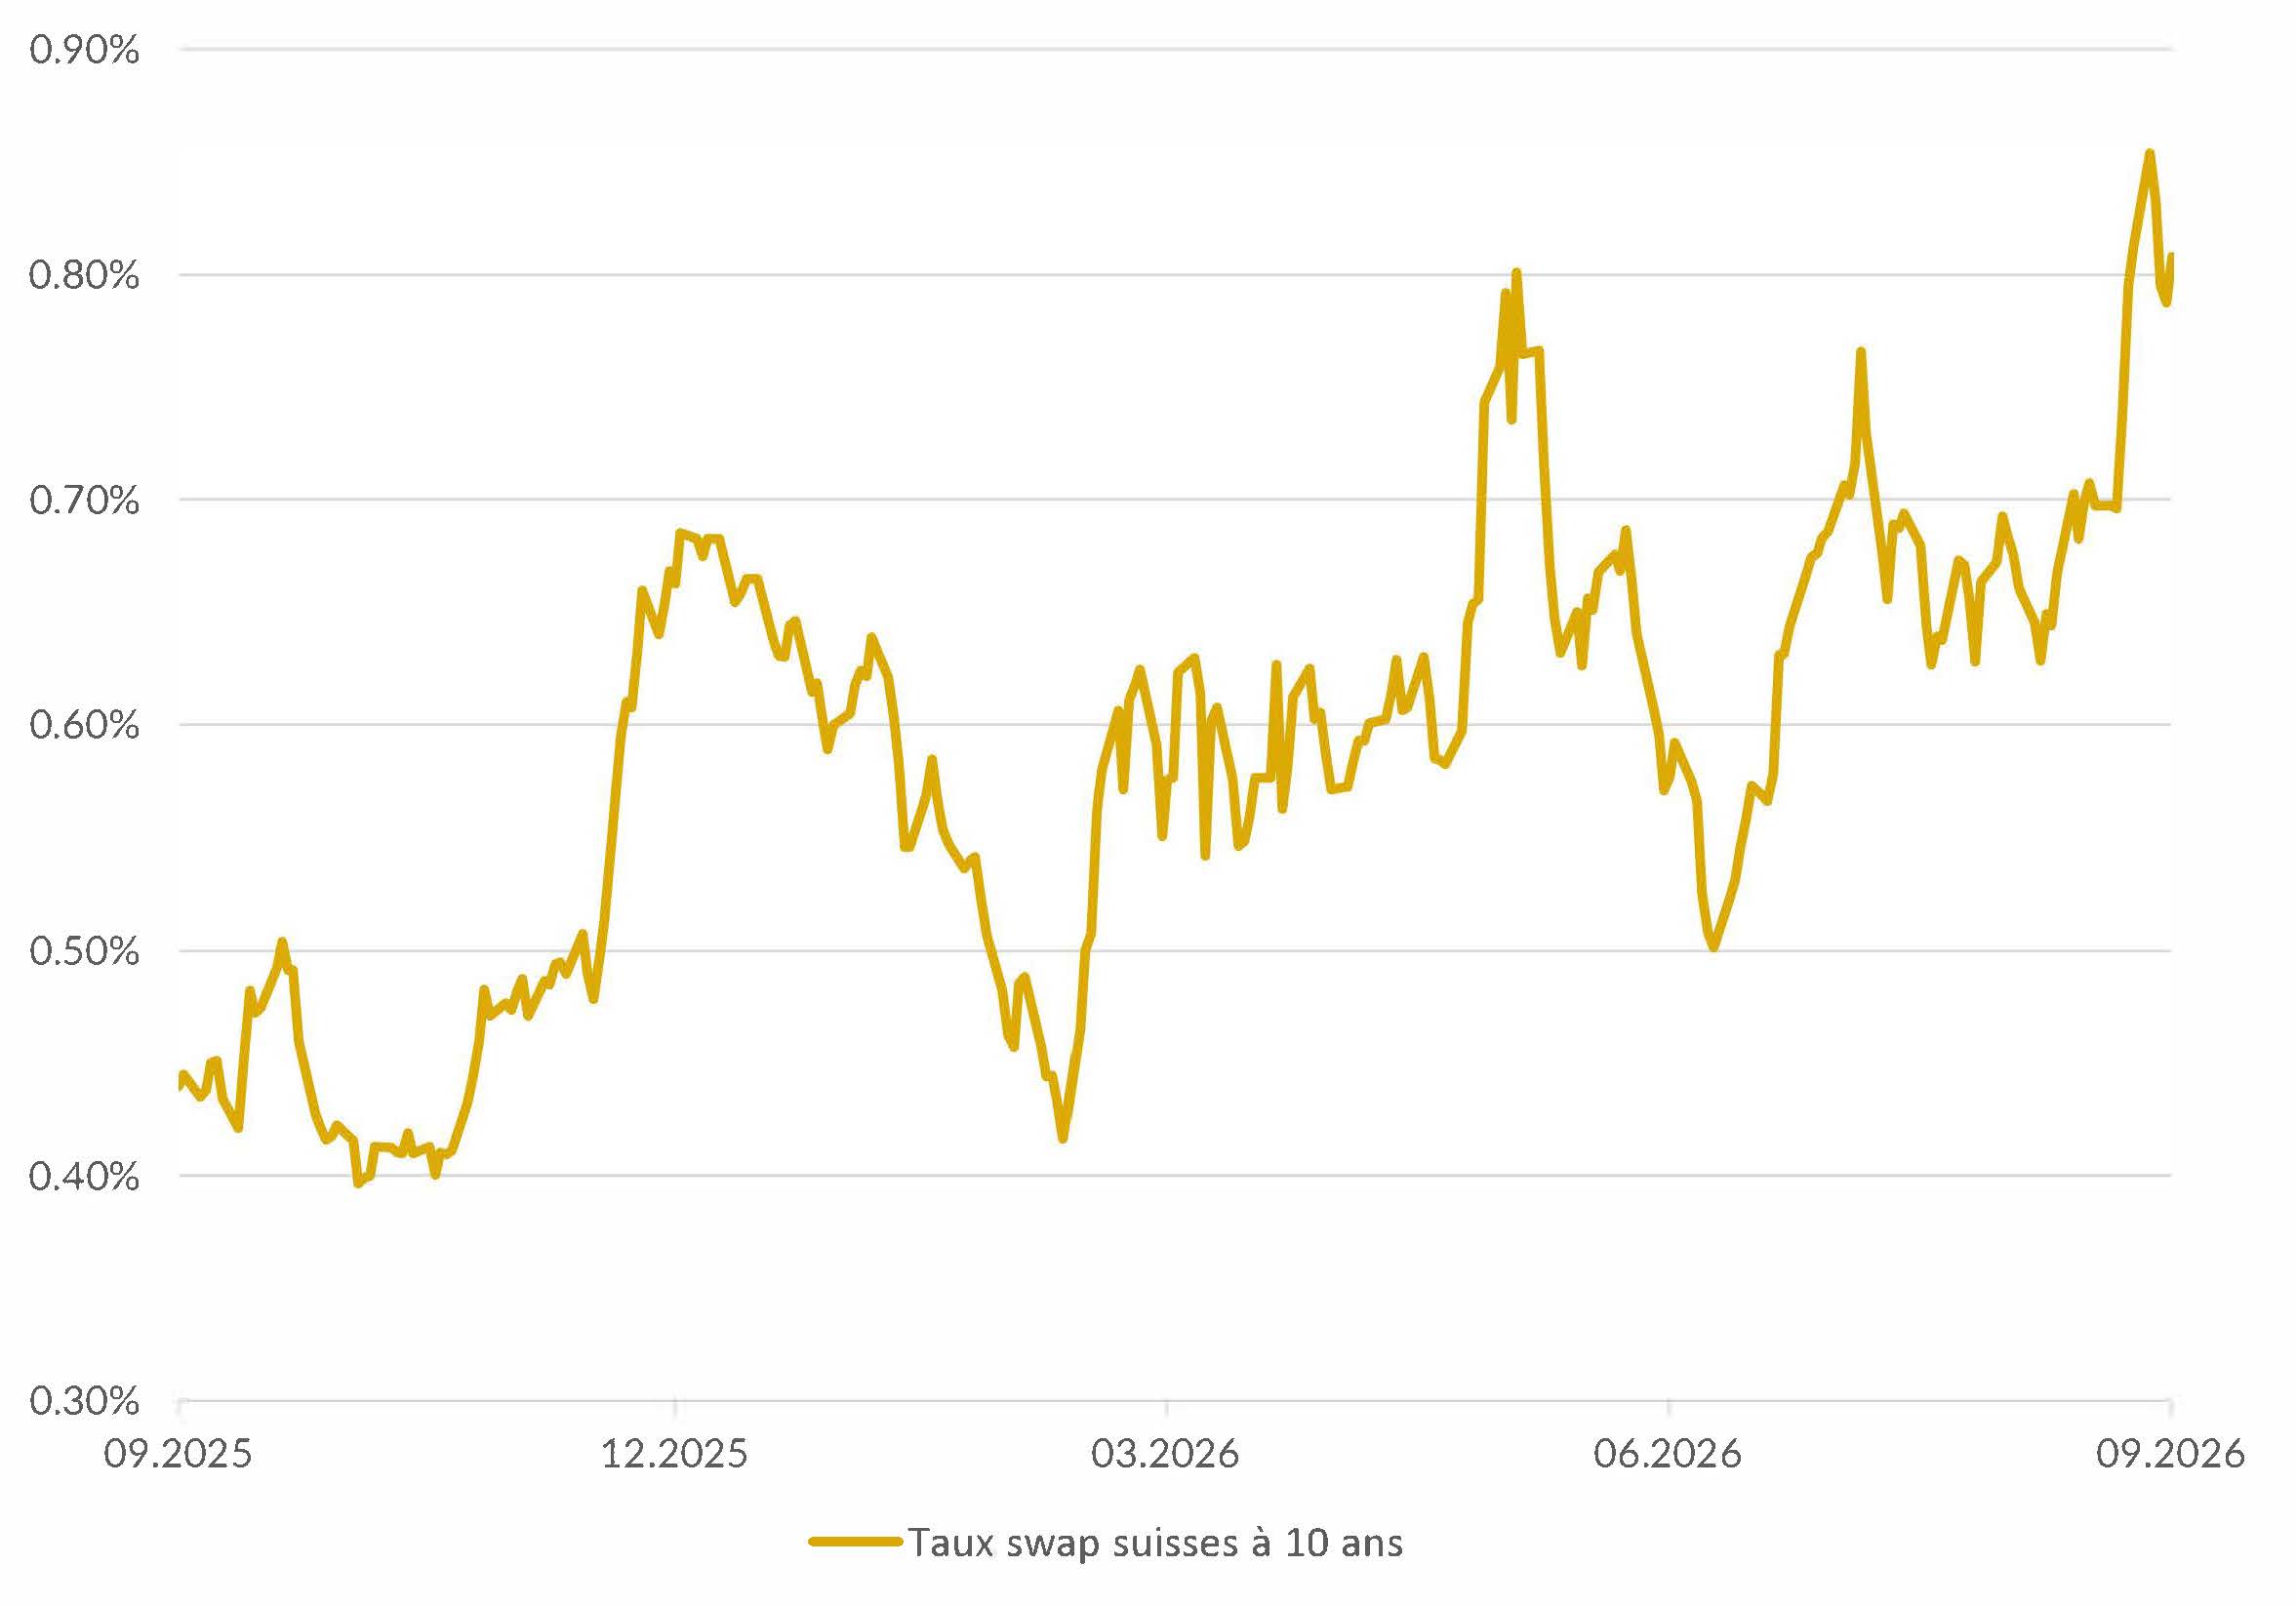
Au cours du trimestre écoulé, les rendements ont augmenté sur les marchés obligataires mondiaux, en particulier dans le segment des échéances moyennes et longues. Les risques d’inflation liés aux prix de l’énergie ont joué un rôle déterminant à cet égard, renforçant les anticipations relatives à une politique monétaire plus restrictive. Par ailleurs, la hausse des primes de risque et des primes de terme, due à l’augmentation des déficits publics, a exercé une pression à la hausse supplémentaire sur les rendements. Cette évolution a également été favorisée par le volume considérable d’émissions réalisées par des émetteurs publics et des entreprises technologiques pour financer les infrastructures d’IA.
On n’observe actuellement aucune dégradation généralisée de la solvabilité des entreprises. Le marché est principalement influencé par les risques liés aux taux d’intérêt et à l’offre. Le contexte actuel devrait se traduire par une volatilité toujours élevée sur les marchés obligataires, ce qui plaide en faveur d’un positionnement sur des titres à échéance courte et de bonne qualité. (muc)
Auteurs :
Marc Ammann (amm), Roger Baumann (bae), Carl Münzer (muc), Andreas Weiss (wan)
Informations importantes
Ce document constitue de la publicité au sens de la Loi sur les services financiers (LSFin). Il poursuit un objectif d’information et de marketing pur. Les informations contenues ne sont pas des recommandations individuelles, ni une offre, ni une invitation à la soumission d’un mandat d’achat ou de vente de titres ou autres placements, ni un conseil sur le plan juridique, fiscal ou à d’autres égards. Les éventuelles prévisions ou déclarations contenues dans ce document revêtent uniquement un caractère indicatif et peuvent à tout moment être modifiées sans préavis. Banque CIC (Suisse) SA ne garantit pas l’exhaustivité, la fiabilité, l’exactitude et l’actualité des présentes informations. Les déclarations orientées vers l’avenir et les prévisions se basent sur des suppositions et appréciations actuelles et ne constituent donc aucunement des indicateurs sûrs eu égard aux événements à venir. La banque décline toute responsabilité pour les dommages en relation avec l’utilisation des informations et indications fournies dans ce document. Le présent document n’est pas le résultat d’une analyse financière et ne doit donc pas satisfaire les prescriptions légales relatives aux critères d’indépendance de l’analyse financière. L’envoi, l’importation ou la diffusion du présent document et de ses copies aux États-Unis ou auprès de citoyens US (dans le sens de la Regulation S de l’US Securities Act de 1933) sont interdits. Il en va de même pour les autres systèmes juridiques qui considèrent de tels actes comme une infraction à leur ordre juridique.